
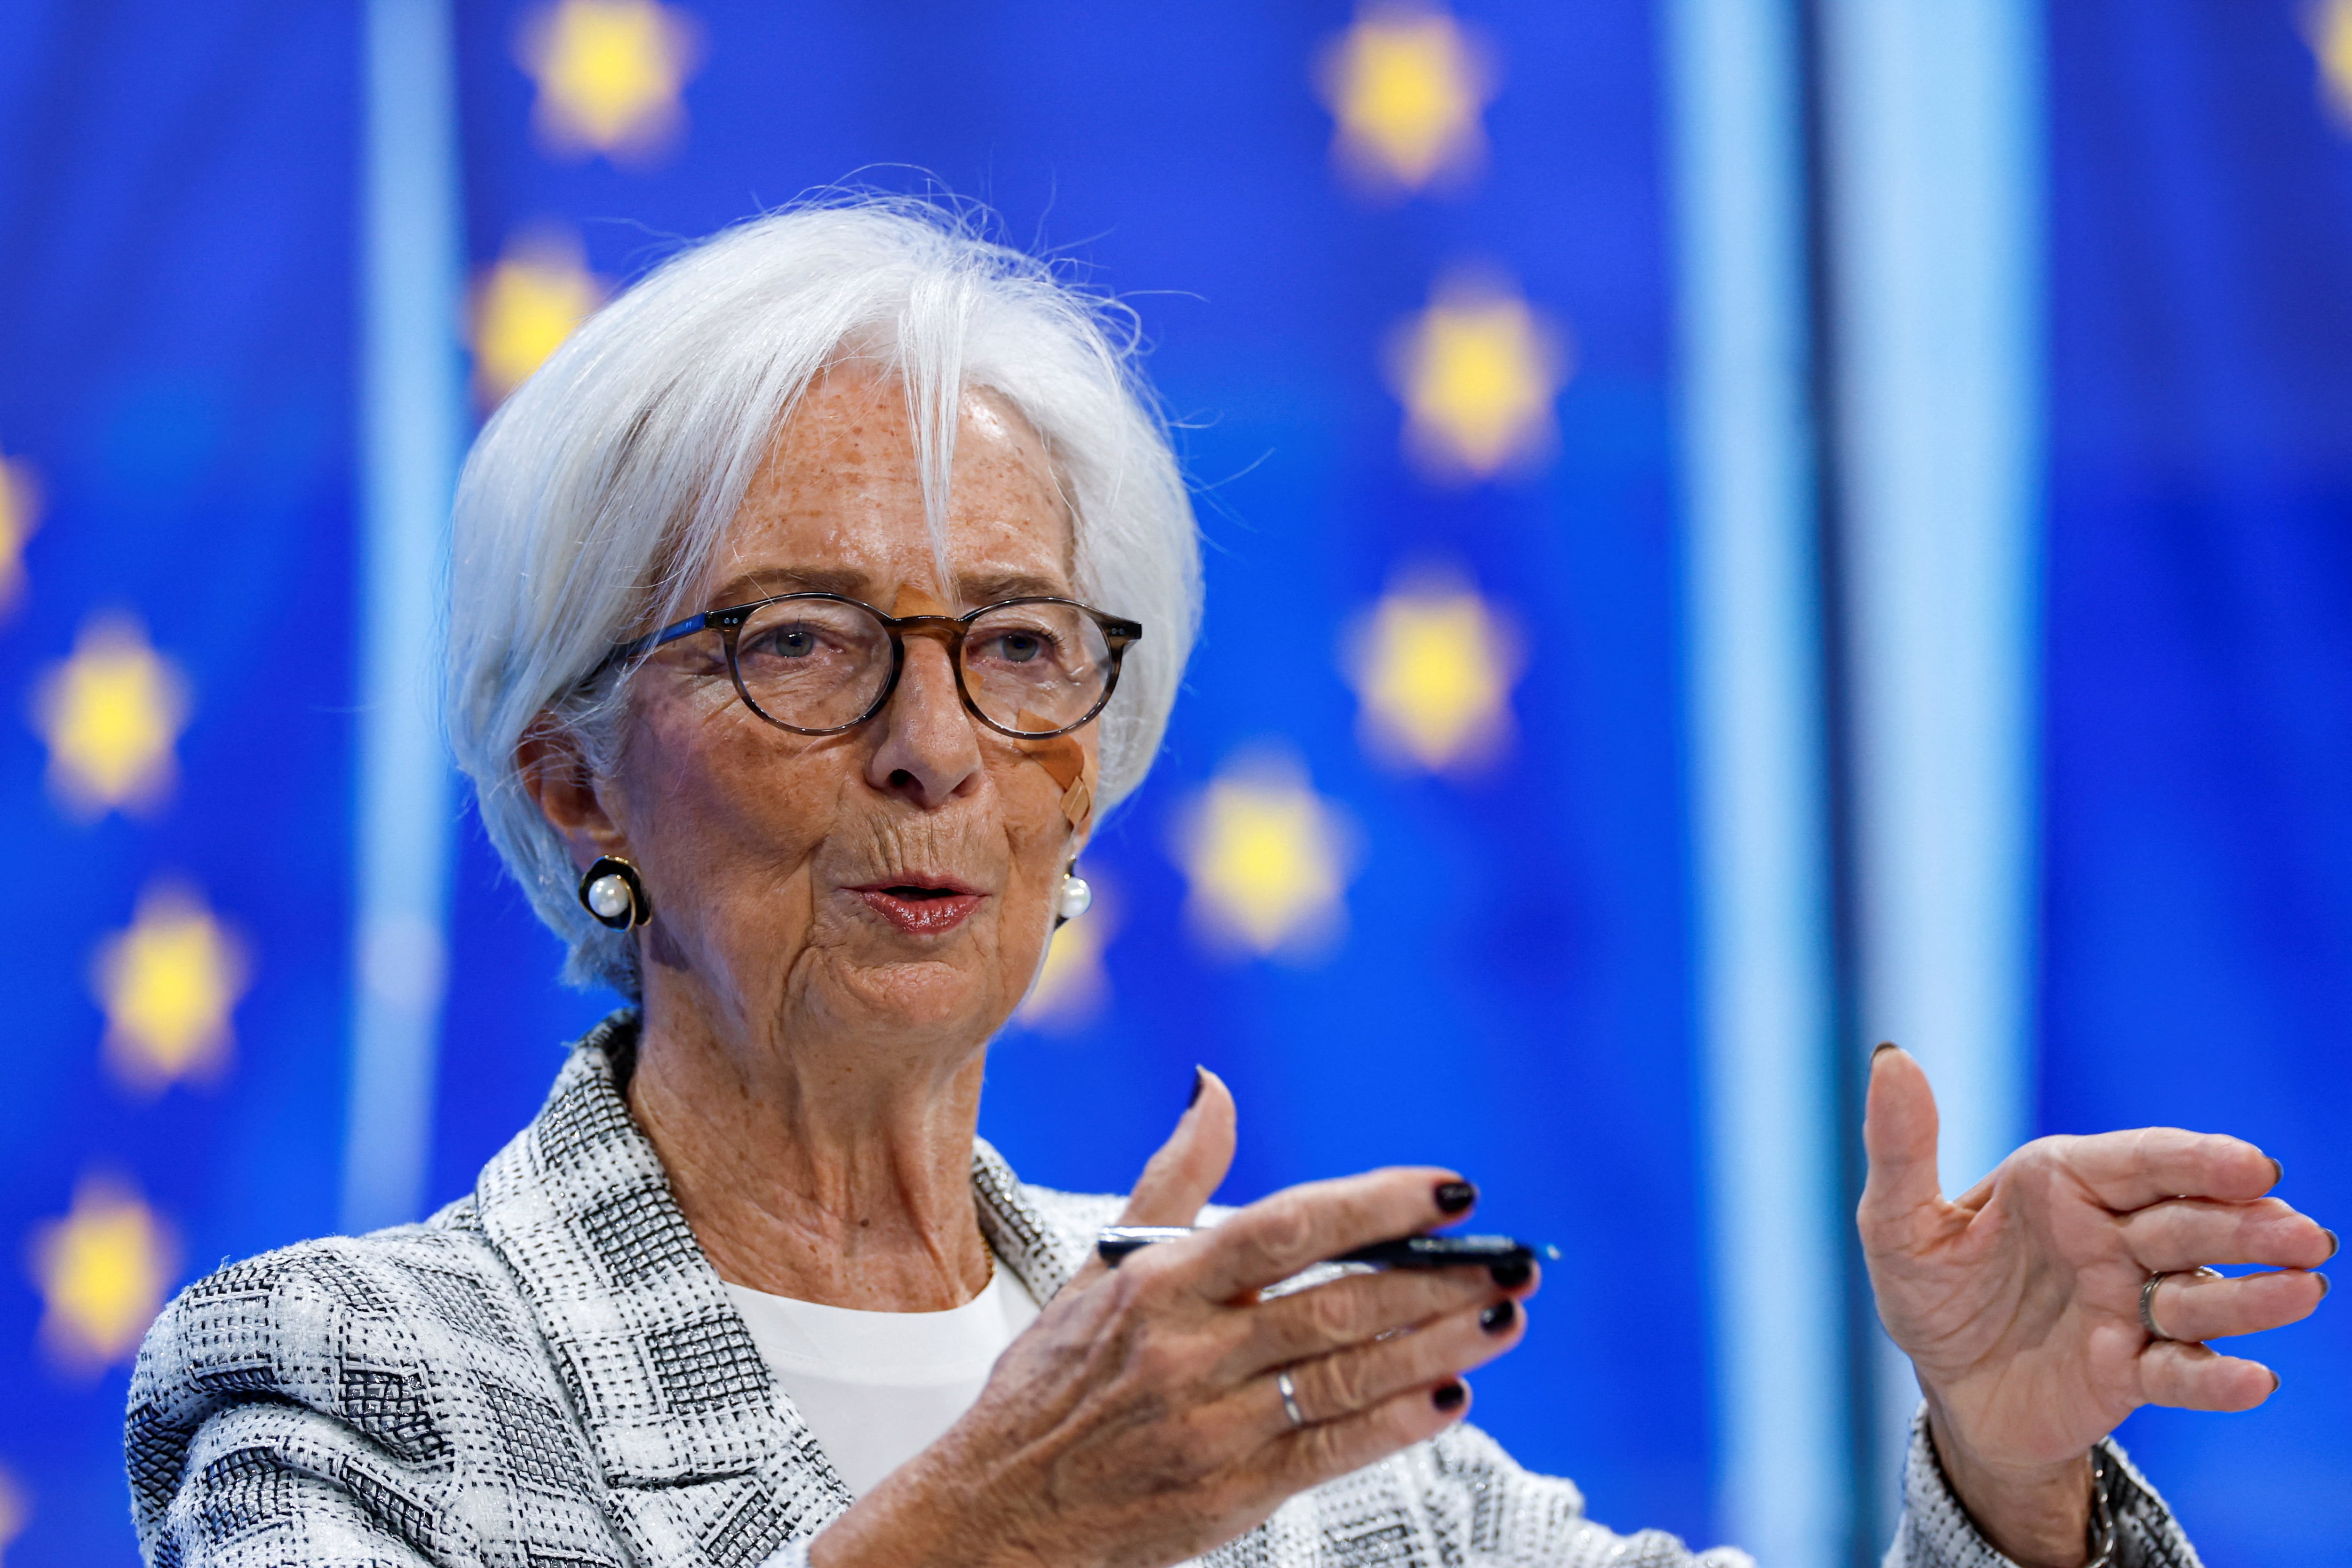
Christine Lagarde dejará la presidencia del Banco Central Europeo en febrero de 2027, meses antes de agotar su mandato. Se suma a Isabel Schnabel, que se incorpora al FMI en enero, y a Philip Lane, cuyo mandato como economista jefe expira en mayo. En medio año, la mitad del comité ejecutivo cambiará de manos, y el nuevo equipo heredará un escenario económico complicado.
El primer desafío es la naturaleza de los shocks que impactan al área del euro. En la década previa a la pandemia, el BCE lidiaba sobre todo con perturbaciones de demanda: crecimiento débil e inflación baja aconsejaban lo mismo, bajar tipos, y permitieron una política sistemáticamente expansiva. Hoy dominan los de oferta: energía, geopolítica, cadenas de suministro y fragmentación comercial. Estos elevan los precios y frenan la actividad a la vez, y obligan a elegir: endurecer la política monetaria de forma más agresiva, a costa del crecimiento, o tolerar temporalmente una inflación por encima del objetivo, con riesgo de efectos de segunda ronda en salarios y márgenes. En el futuro es probable que este dilema sea la norma, no la excepción.
El segundo desafío es fiscal. Esos shocks coinciden con unas cuentas públicas delicadas en varios socios, sobre todo Francia. El BCE tiene herramientas para evitar que las tensiones en la deuda afecten a la transmisión de la política monetaria, pero no está claro si alguna encaja con el caso francés. Por un lado, las llamadas Operaciones Monetarias de Compraventa (OMT) exigen que el país pacte un programa de ajuste con el Mecanismo Europeo de Estabilidad, una opción que hoy no se contempla. Por otro lado, el Instrumento de Protección de la Transmisión (TPI) está pensado para atajar subidas de la prima de riesgo no justificadas por los fundamentales. Pero la subida de la prima de riesgo francesa parece deberse precisamente a la percepción de un deterioro sostenido de los fundamentos fiscales franceses.
El tercer desafío es el entorno digital. Estados Unidos ha apostado por las stablecoins, activos digitales vinculados al dólar que pueden extender la hegemonía de su moneda a los pagos del futuro. Europa, sin embargo, pone el énfasis en otro lugar: un euro digital minorista, dinero del banco central para los ciudadanos, y una versión mayorista para liquidar operaciones con activos y depósitos tokenizados. Esta apuesta es una pieza esencial para la autonomía europea en los pagos.
Por eso, más allá de las nacionalidades o el equilibrio de género, los candidatos al nuevo comité ejecutivo deberían explicar qué harían ante el dilema de los shocks de oferta, una potencial crisis de deuda francesa y la batalla por los pagos digitales. Y los gobiernos deberían elegir a los más competentes. La credibilidad del euro se juega en esta renovación.

💬 Debate de la Comunidad 0