
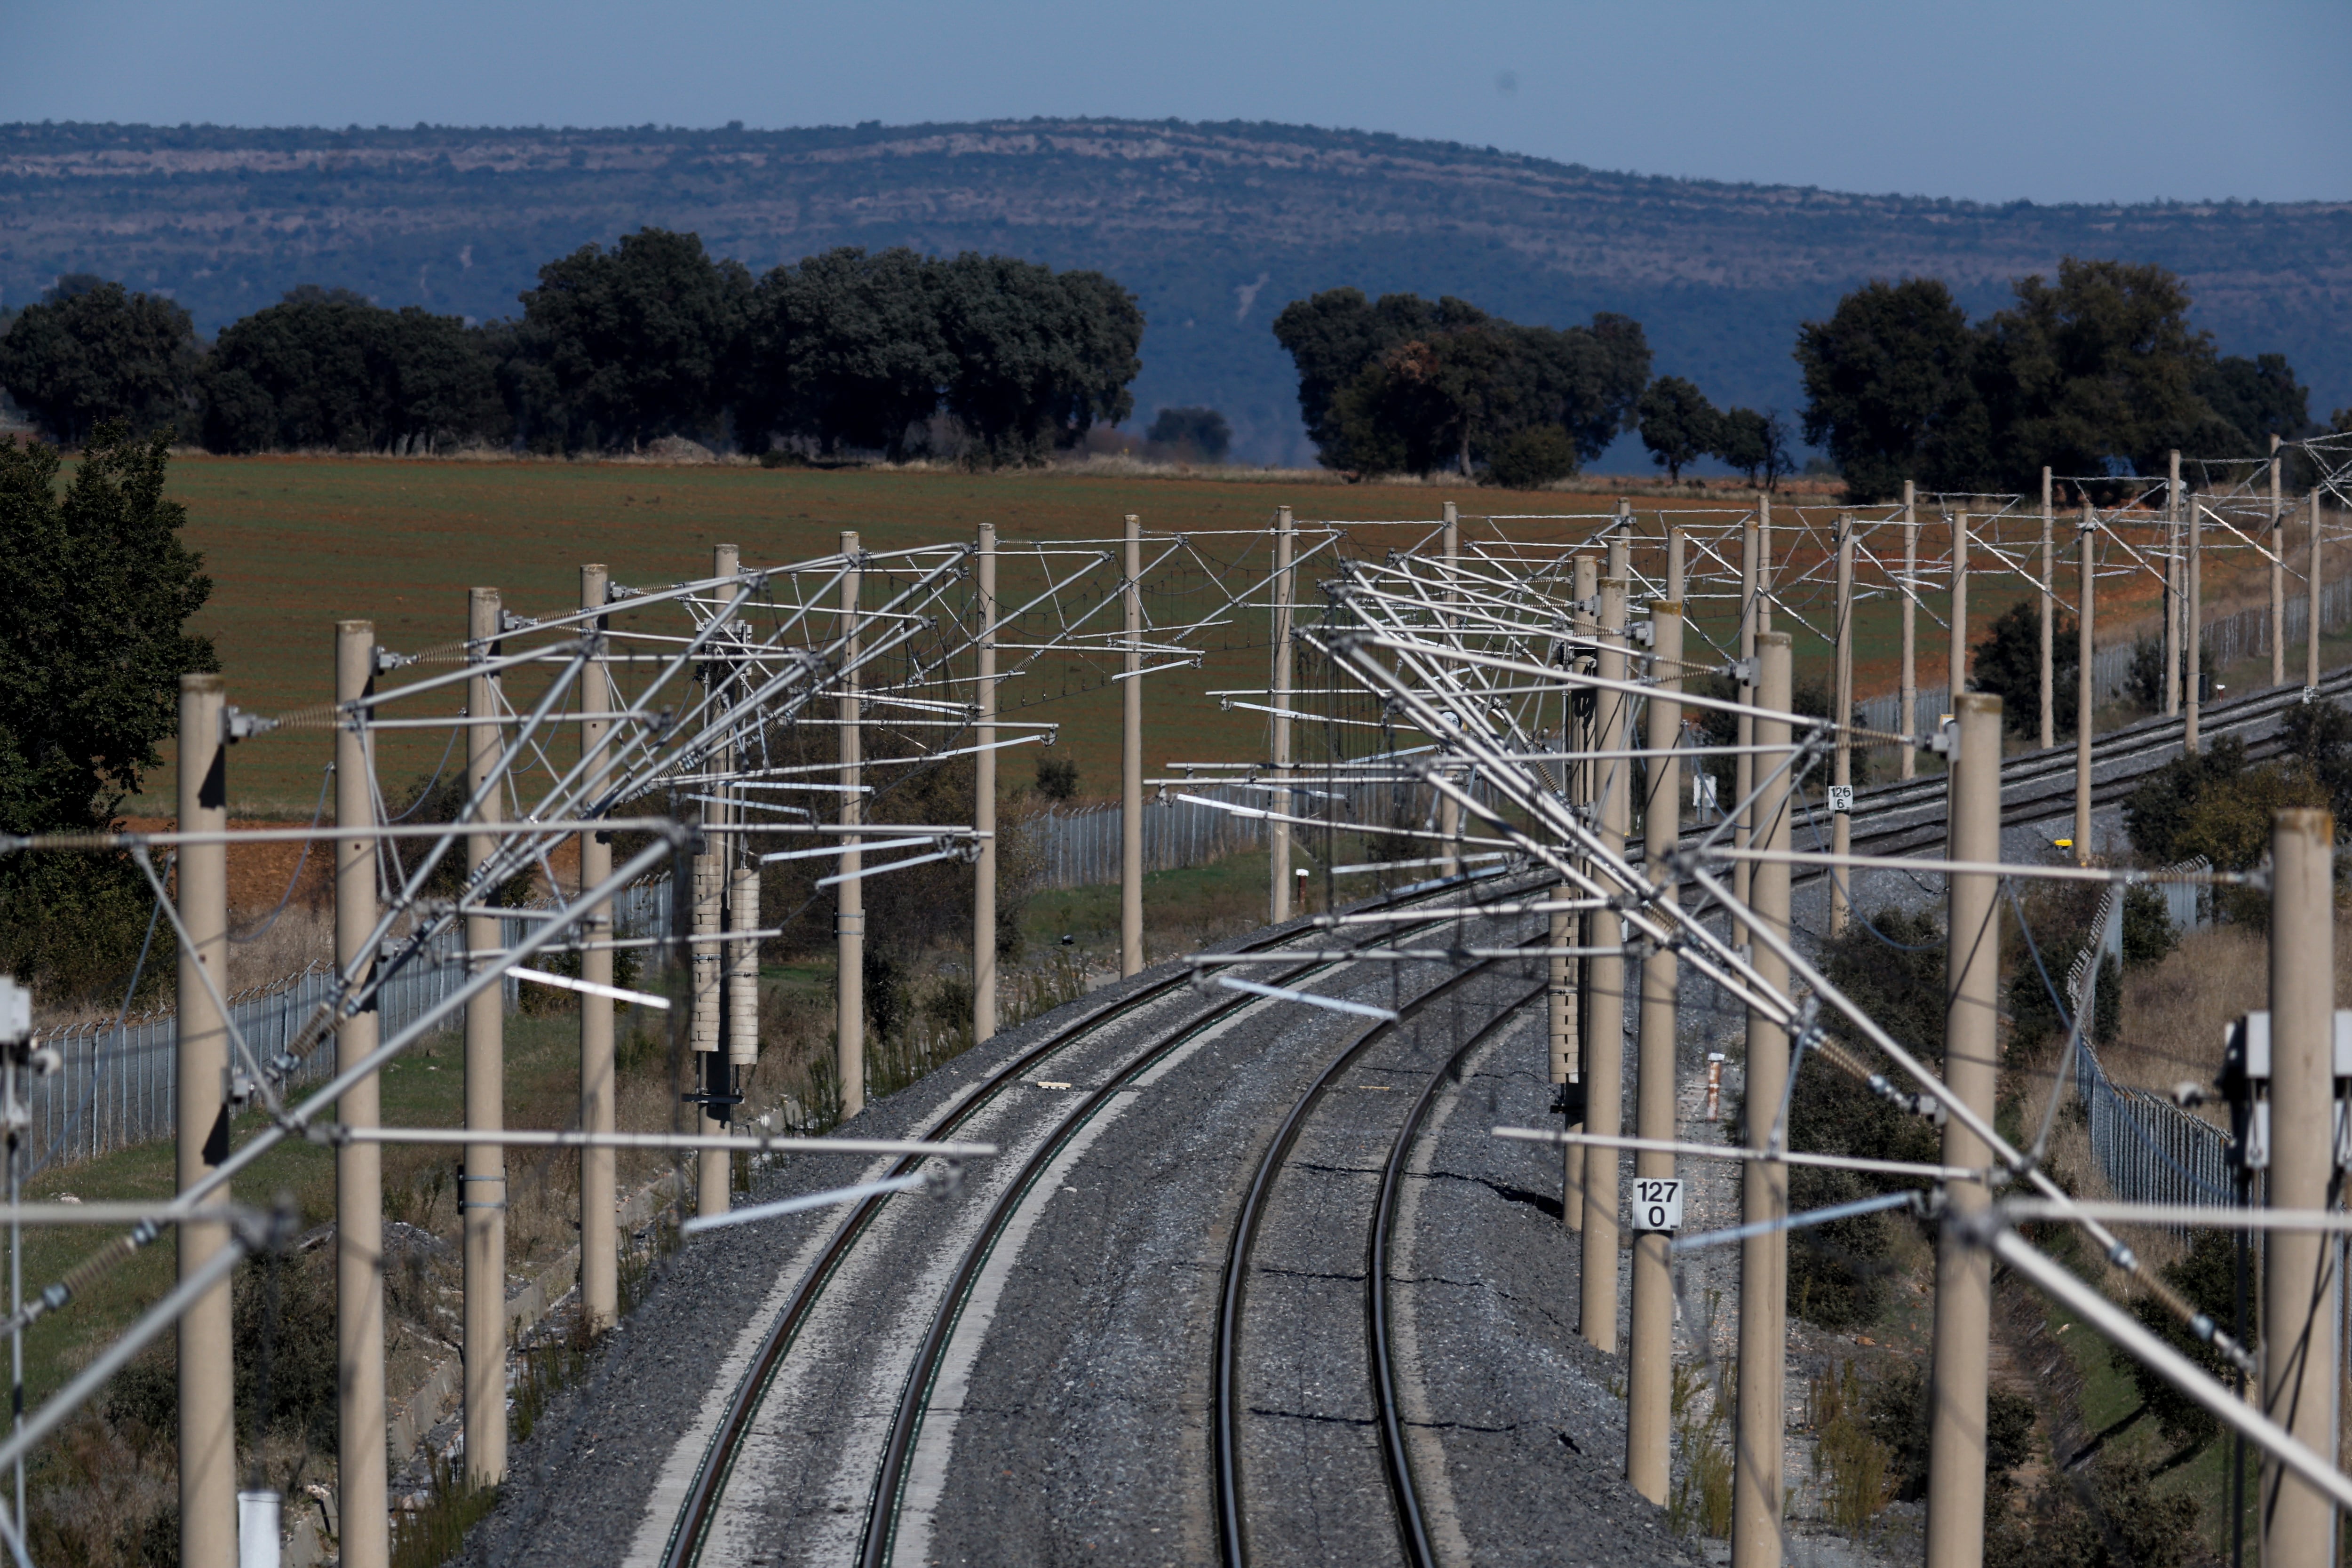
La nueva desgracia que sacudió España hace poco más de una semana abrió varios debates sobre cuestiones en las que, por la naturaleza de esta columna y los conocimientos de quien escribe, no se va a entrar en las próximas líneas. Sin embargo, uno de estos debates sí es susceptible de ser desarrollado y comentado en lo que es una columna de economía, pues en ciertos comentarios ha sido puesto como causa final y necesaria para explicar el accidente. Básicamente, se ha señalado que liberalizar el transporte ferroviario de alta velocidad sería una de las razones que explicaría la falta de inversión, en parte en seguridad, y con ello una parte relevante de las causas del siniestro.
Para empezar, difícilmente se puede argumentar que una de las causas del accidente sea la saturación de la vía. Como ha quedado probado, los sistemas de seguridad adolecían de obsolescencia y la cadena de fallos solo pudo tener como causa principal o bien una falta de mantenimiento o bien un sistema que no da para más. Y es que, en primer lugar, la red española dista mucho de tener los niveles de saturación técnica de otros países europeos. En segundo lugar, los dos accidentes registrados se han concentrado específicamente en la línea a Sevilla, que ni siquiera es el corredor con mayor intensidad de operadores ni el que más tráfico soporta.
Por lo tanto, el argumento de la saturación no se sostiene. Tampoco lo hace el de la liberalización. En primer lugar, debemos entender la diferencia entre liberalización de un sector y privatización (desmantelamiento de lo público como se ha llegado a decir). Como explicó recientemente Judith Arnal, privatizar es cambiar el titular de la escritura de propiedad de un activo. Es vender este o una empresa pública a manos privadas. Liberalizar es, sin embargo, eliminar barreras legales de entrada para que varios operadores compitan por servir al ciudadano, independientemente de quién sea el dueño del activo en el que se realiza o lleva a cabo la actividad. Por tenerlo claro desde ya, el Estado nunca vendió un solo kilómetro de vía al sector privado. Tanto Adif como Refne siguen siendo 100% públicas. Lo que se hizo fue dar entrada a otras empresas para hacer exactamente lo mismo que hacía Renfe. Y el Estado cobra por ello.
Abrir un mercado donde es técnicamente viable competir beneficia al ciudadano, ya que fuerza a las empresas a ajustar sus márgenes al coste real (eficiencia asignativa), mientras además elimina la inercia y las holguras organizativas de quien tiene el cliente asegurado (ineficiencia-X o productiva). Además, obliga a innovar en formatos y precios para no perder cuota (eficiencia dinámica). Como consecuencia, se produce un aumento de la oferta disponible mientras los precios bajan. El ganador absoluto es, sin duda, el cliente, el consumidor. Usted y yo.
Para muestra, un botón. Según la CNMC, la liberalización del transporte de alta velocidad en larga distancia, allí donde compiten tres operadores y cuatro marcas (Renfe, Avlo, Iryo y Ouigo) como ocurre hacia Barcelona o Valencia, provocó una caída de los precios de hasta el 40%. En el corredor a Sevilla y Málaga, ese descenso se situó entre un 10% y un 24%. A cambio, el servicio se expandió, con un aumento de la oferta de plazas de hasta un 60% (pasando de 76 a 118 trenes diarios por sentido), sumando 10 millones de nuevos viajeros y generando un excedente social de 578 millones de euros en un solo año, de los cuales 343 millones fueron directos al bolsillo del viajero. En Italia, donde compiten la estatal Trenitalia e Italo desde 2012, el recorte del canon de acceso a la vía en un 38% permitió bajar las tarifas entre un 10% y un 15% y mejorar toda la flota sin privatizar un solo tramo de la red.
La historia reciente ofrece muchos más casos donde la liberalización tuvo los efectos antes apuntados. Antes de abrirse a la competencia la aviación comercial (en 1978 en Estados Unidos y en los años noventa en Europa) o las telecomunicaciones (en 1998 en la Unión Europea), volar o llamar a distancia era casi un bien de lujo sujeto a tarifas rígidas. En el caso de la aviación estadounidense, la apertura ahorró hasta 19.400 millones de dólares anuales a los viajeros mientras creaba el segmento del bajo coste. Para el caso de las telecomunicaciones, pasar del monopolio estatal a tres o cuatro redes móviles desplomó las tarifas por minuto y disparó tanto la inversión (+6%) como la productividad. Incluso en la banca estadounidense, eliminar las trabas geográficas no bajó el sueldo del empleado de ventanilla, pero recortó un 20% la retribución total de los altos directivos que hasta entonces capturaban rentas monopolísticas.
Es evidente que no siempre tenemos experiencias positivas, y estas se concentran más en la privatización de servicios por naturaleza públicos que en liberalización. En el Reino Unido, John Major llevó a cabo entre 1995 y 1997 el troceo de British Rail dividiendo el sistema en más de cien empresas, creando 25 franquicias regionales con cuasi-monopolios mientras privatizaba la propia infraestructura (vías y señales) en un monopolio bursátil llamado Railtrack que subcontrató el mantenimiento. Las consecuencias fueron las ya conocidas, desde el trágico descarrilamiento de Hatfield en el año 2000 por un raíl roto no sustituido hasta la quiebra de Railtrack en 2001 (rescatada como la pública Network Rail), dejando unos costes totales duplicados y billetes hasta un 24 % más caros en términos reales que antes de privatizar.
Entonces, ¿cuál es el modelo óptimo que permita separar eficientemente lo que es la liberalización de la privatización y nos indique cuándo tiene sentido cada una de ellas? La respuesta, desde luego, no es simple, pero en pocas palabras el óptimo no reside en el dogma de “todo público” o “todo privado”, sino en separar el monopolio natural de una red física de la prestación del servicio.
La teoría económica tiene la respuesta. Así, esta nos dice que allí donde la función de costes hace inviable duplicar la red (tuberías de agua, tendidos eléctricos o vías férreas), el activo debe permanecer bajo titularidad o control público estricto para evitar que un monopolista privado explote una demanda cautiva e inelástica. En cambio, allí donde varios operadores pueden compartir esa misma infraestructura común, hay que abrir el servicio a la competencia. Hay que liberalizar. Donde el mercado puede ejercer su acción de forma eficiente, hay que privatizar con control.
Todo esto nos lleva a una aparente paradoja. Para hacer funcionar el mercado se necesita un Estado más fuerte y un regulador mucho más vigilante, no uno ausente. Ni siquiera en los sectores donde cabe la competencia basta con abrir la puerta y cruzarse de brazos. Nuestro modelo ferroviario, con la red pública de Adif y tres operadores compitiendo por los viajeros, se acerca mucho a ese diseño híbrido deseable. Ahora bien, ese equilibrio exige que cada parte cumpla su cometido. Concretando, que las empresas compitan bajando precios mientras el dueño público de la vía, que hoy recauda más cánones que nunca gracias a ese tráfico, invierta y mantenga la infraestructura. Culpar a los trenes que compiten de que falle la vía pública que va a Sevilla no solo es confundir liberalizar con privatizar; es mirar al vagón para no mirar a quien tiene la llave de la infraestructura.
💬 Debate de la Comunidad 0