
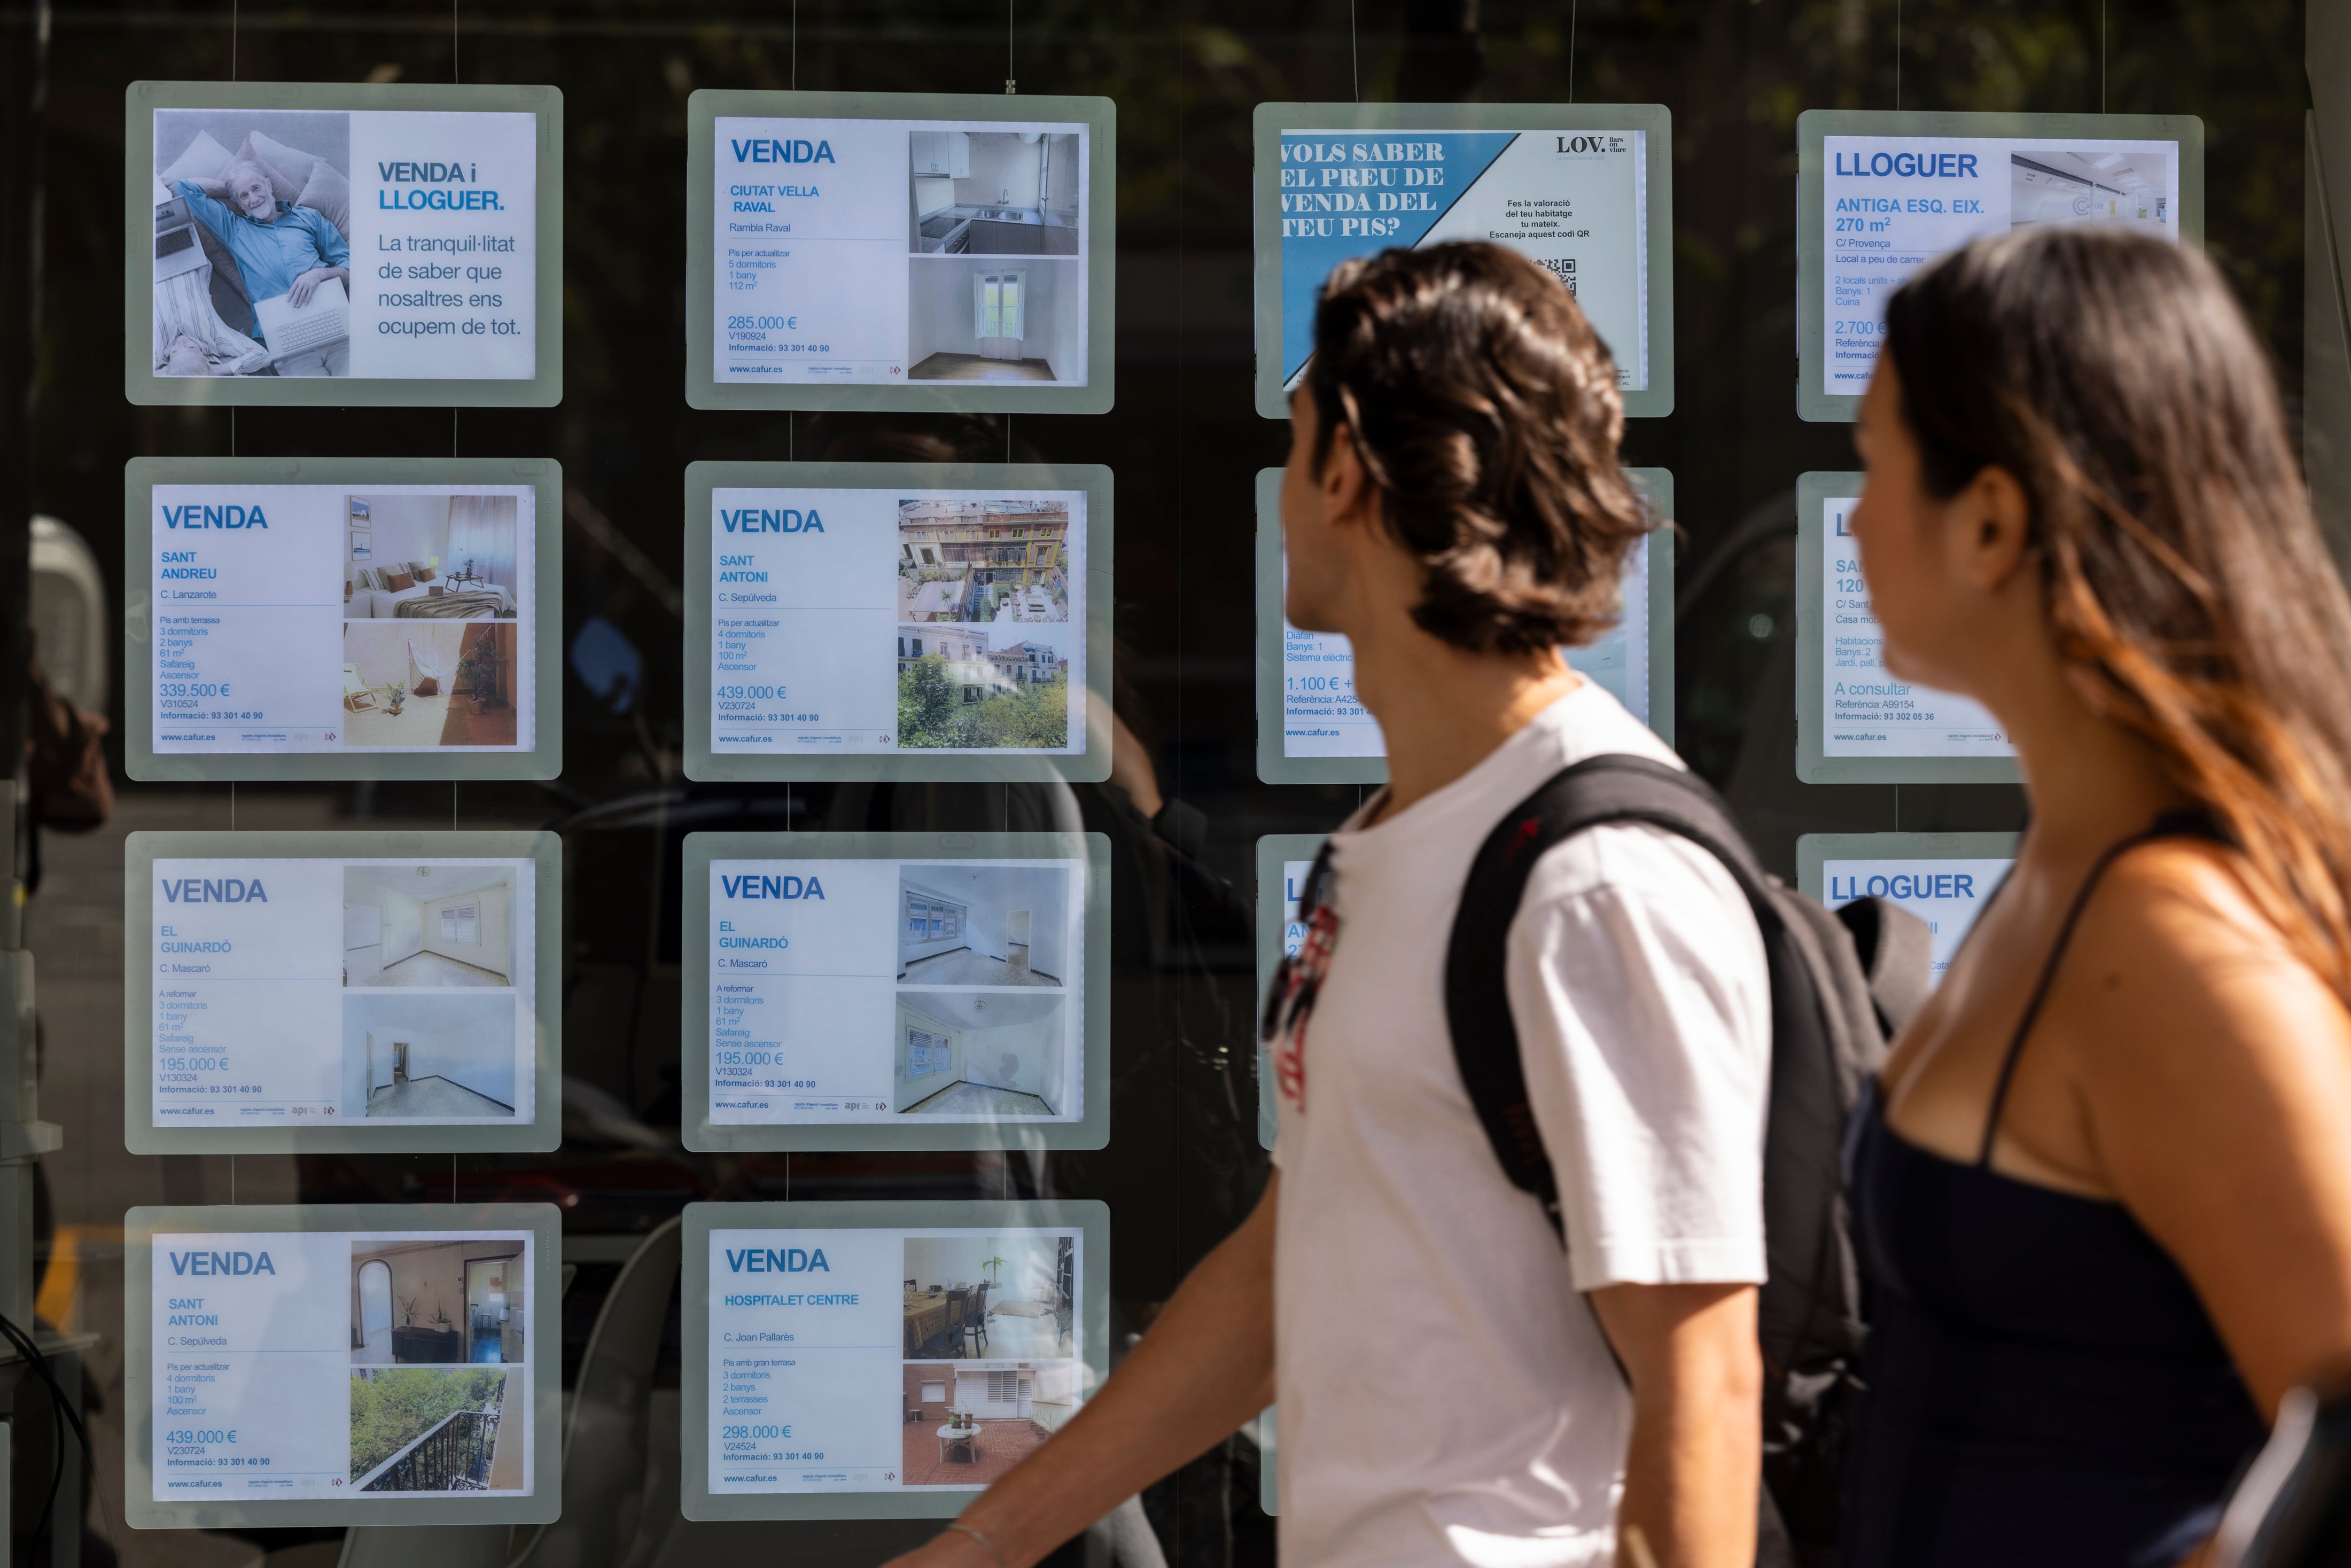
El euríbor no da tregua. El índice al que están referenciadas la mayor parte de las hipotecas variables en España ha cerrado el mes de octubre en el 3,239%, ligeramente por debajo del 3,247% de septiembre. El descenso, de apenas 0,008 puntos porcentuales, rompe una racha de tres meses consecutivos de subidas, pero mantiene el indicador en máximos de más de dos años y ampliamente por encima del 3%. La caída mensual, de hecho, no evitará una nueva subida de las cuotas para los hogares que tengan una hipoteca variable y actualicen ahora el tipo de interés.
El precio que pagan los hogares con una hipoteca variable suele revisarse cada seis meses o una vez al año y, en ambos casos, el euríbor está ahora bastante por encima de los niveles con los que toca comparar. Hace un año, en octubre de 2025, se situaba en el 2,187%, más de un punto por debajo del nivel actual. Hace seis meses, en abril, estaba en el 2,747%, casi medio punto menos.
Según los cálculos del comparador financiero Kelisto, una hipoteca media en España (unos 181.000 euros, a 25 años y un diferencial de 1,15 puntos sobre el euríbor) que se revise anualmente aumentará su cuota en unos 100 euros al mes, lo que supone alrededor de 1.202 euros adicionales al año y un encarecimiento del 11,2%. En ese caso, de los hipotecados que revisen el tipo de interés cada seis meses, la cuota de una hipoteca media aumentará unos 46 euros al mes, lo que supone unos 278 euros durante los próximos seis meses.
De todas formas, son cifras orientativas. El impacto final sobre cada hogar depende del capital pendiente de amortizar, del diferencial contratado, del plazo restante y de la fecha en la que se firmó el préstamo. La mayoría de las hipotecas utilizan el sistema de amortización francés, por el que en los primeros años se paga una mayor proporción de intereses y, a medida que avanza la vida del crédito, aumenta el peso de la devolución del capital. Por eso, una misma subida del euríbor suele afectar menos a quienes se encuentran ya en los últimos años de su hipoteca.
Las condiciones de un préstamo, además, pueden modificarse. Un hogar con una hipoteca variable que se esté viendo afectado por el encarecimiento del euríbor puede negociar con su banco un cambio de condiciones o trasladar el préstamo a otra entidad para pasarlo a un tipo fijo o mixto. En la mayoría de los casos, ese cambio es gratuito y el cliente solo tiene que abonar una nueva tasación de la vivienda.
Una pausa tras la escalada
El dato de octubre supone una ligera pausa después del fuerte ascenso que ha experimentado el euro en los últimos meses. El índice comenzó en 2026 en el 2,245% y llegó a caer al 2,221% en febrero, pero cambió de tendencia a partir de marzo, en un escenario marcado por la guerra en Oriente Próximo y el encarecimiento de las materias primas energéticas. El índice escaló al 2,565% en marzo, al 2,747% en abril y al 2,804% en mayo. Tras un ligero descenso en junio, hasta el 2,798%, retomó las subidas: alcanzó el 2,855% en julio, el 2,954% en agosto y se disparó al 3,247% en septiembre.
“La leve caída del euríbor en octubre es una buena noticia, pero todavía no permite hablar de un cambio de tendencia. El euríbor sigue por encima del 3% y la decisión del Banco Central Europeo, junto con sus próximos pasos, serán determinantes para saber cómo puede evolucionar en los siguientes meses”, señala Laura Martínez, portavoz del broker financiero iAhorro.
La escalada del euríbor refleja las dudas del mercado sobre hasta dónde tendrá que llegar el Banco Central Europeo (BCE) para contener la inflación. El supervisor bancario elevó en septiembre los tipos de interés en 25 puntos básicos, dejando la facilidad de depósito en el 2,5%, después de haber aprobado otra subida de la misma magnitud en junio. Este jueves, sin embargo, el organismo presidido por Christine Lagarde decidió hacer una pausa y ha mantenido sin cambios los tipos de interés. Pero eso no significa que el ciclo de endurecimiento monetario haya terminado.
La principal preocupación continúa siendo la inflación. En España, el IPC se ha mantenido en octubre en el 4,9%, su nivel más elevado desde febrero de 2023. El encarecimiento de la energía continúa siendo uno de los principales focos de presión. El conflicto en Oriente Próximo y las tensiones sobre los mercados energéticos han elevado los costes y aumentan el riesgo de que el incremento termine extendiéndose al resto de la economía.
Diego Barnuevo, analista de mercados de Ebury, considera que el indicador podría estar acercándose a su techo si el BCE opta, después de diciembre, por una pausa prolongada. “De confirmarse este escenario, el euríbor a 12 meses estaría algo más cerca de tocar techo”, sostiene Barnuevo. Eso sí, advierte de que “la persistencia de las tensiones geopolíticas y los elevados precios energéticos siguen constituyendo un riesgo relevante” para esa previsión.
La próxima fecha clave será diciembre. Parte del mercado contempla que el BCE pueda volver a elevar entonces los tipos si la inflación continúa lejos de su objetivo del 2%. Laura Martínez, de iAhorro, prevé que, aunque Fráncfort haya mantenido los tipos en octubre, podría volver a incrementarlos en diciembre y que el euríbor termine el año por encima de los niveles actuales.

💬 Debate de la Comunidad 0