
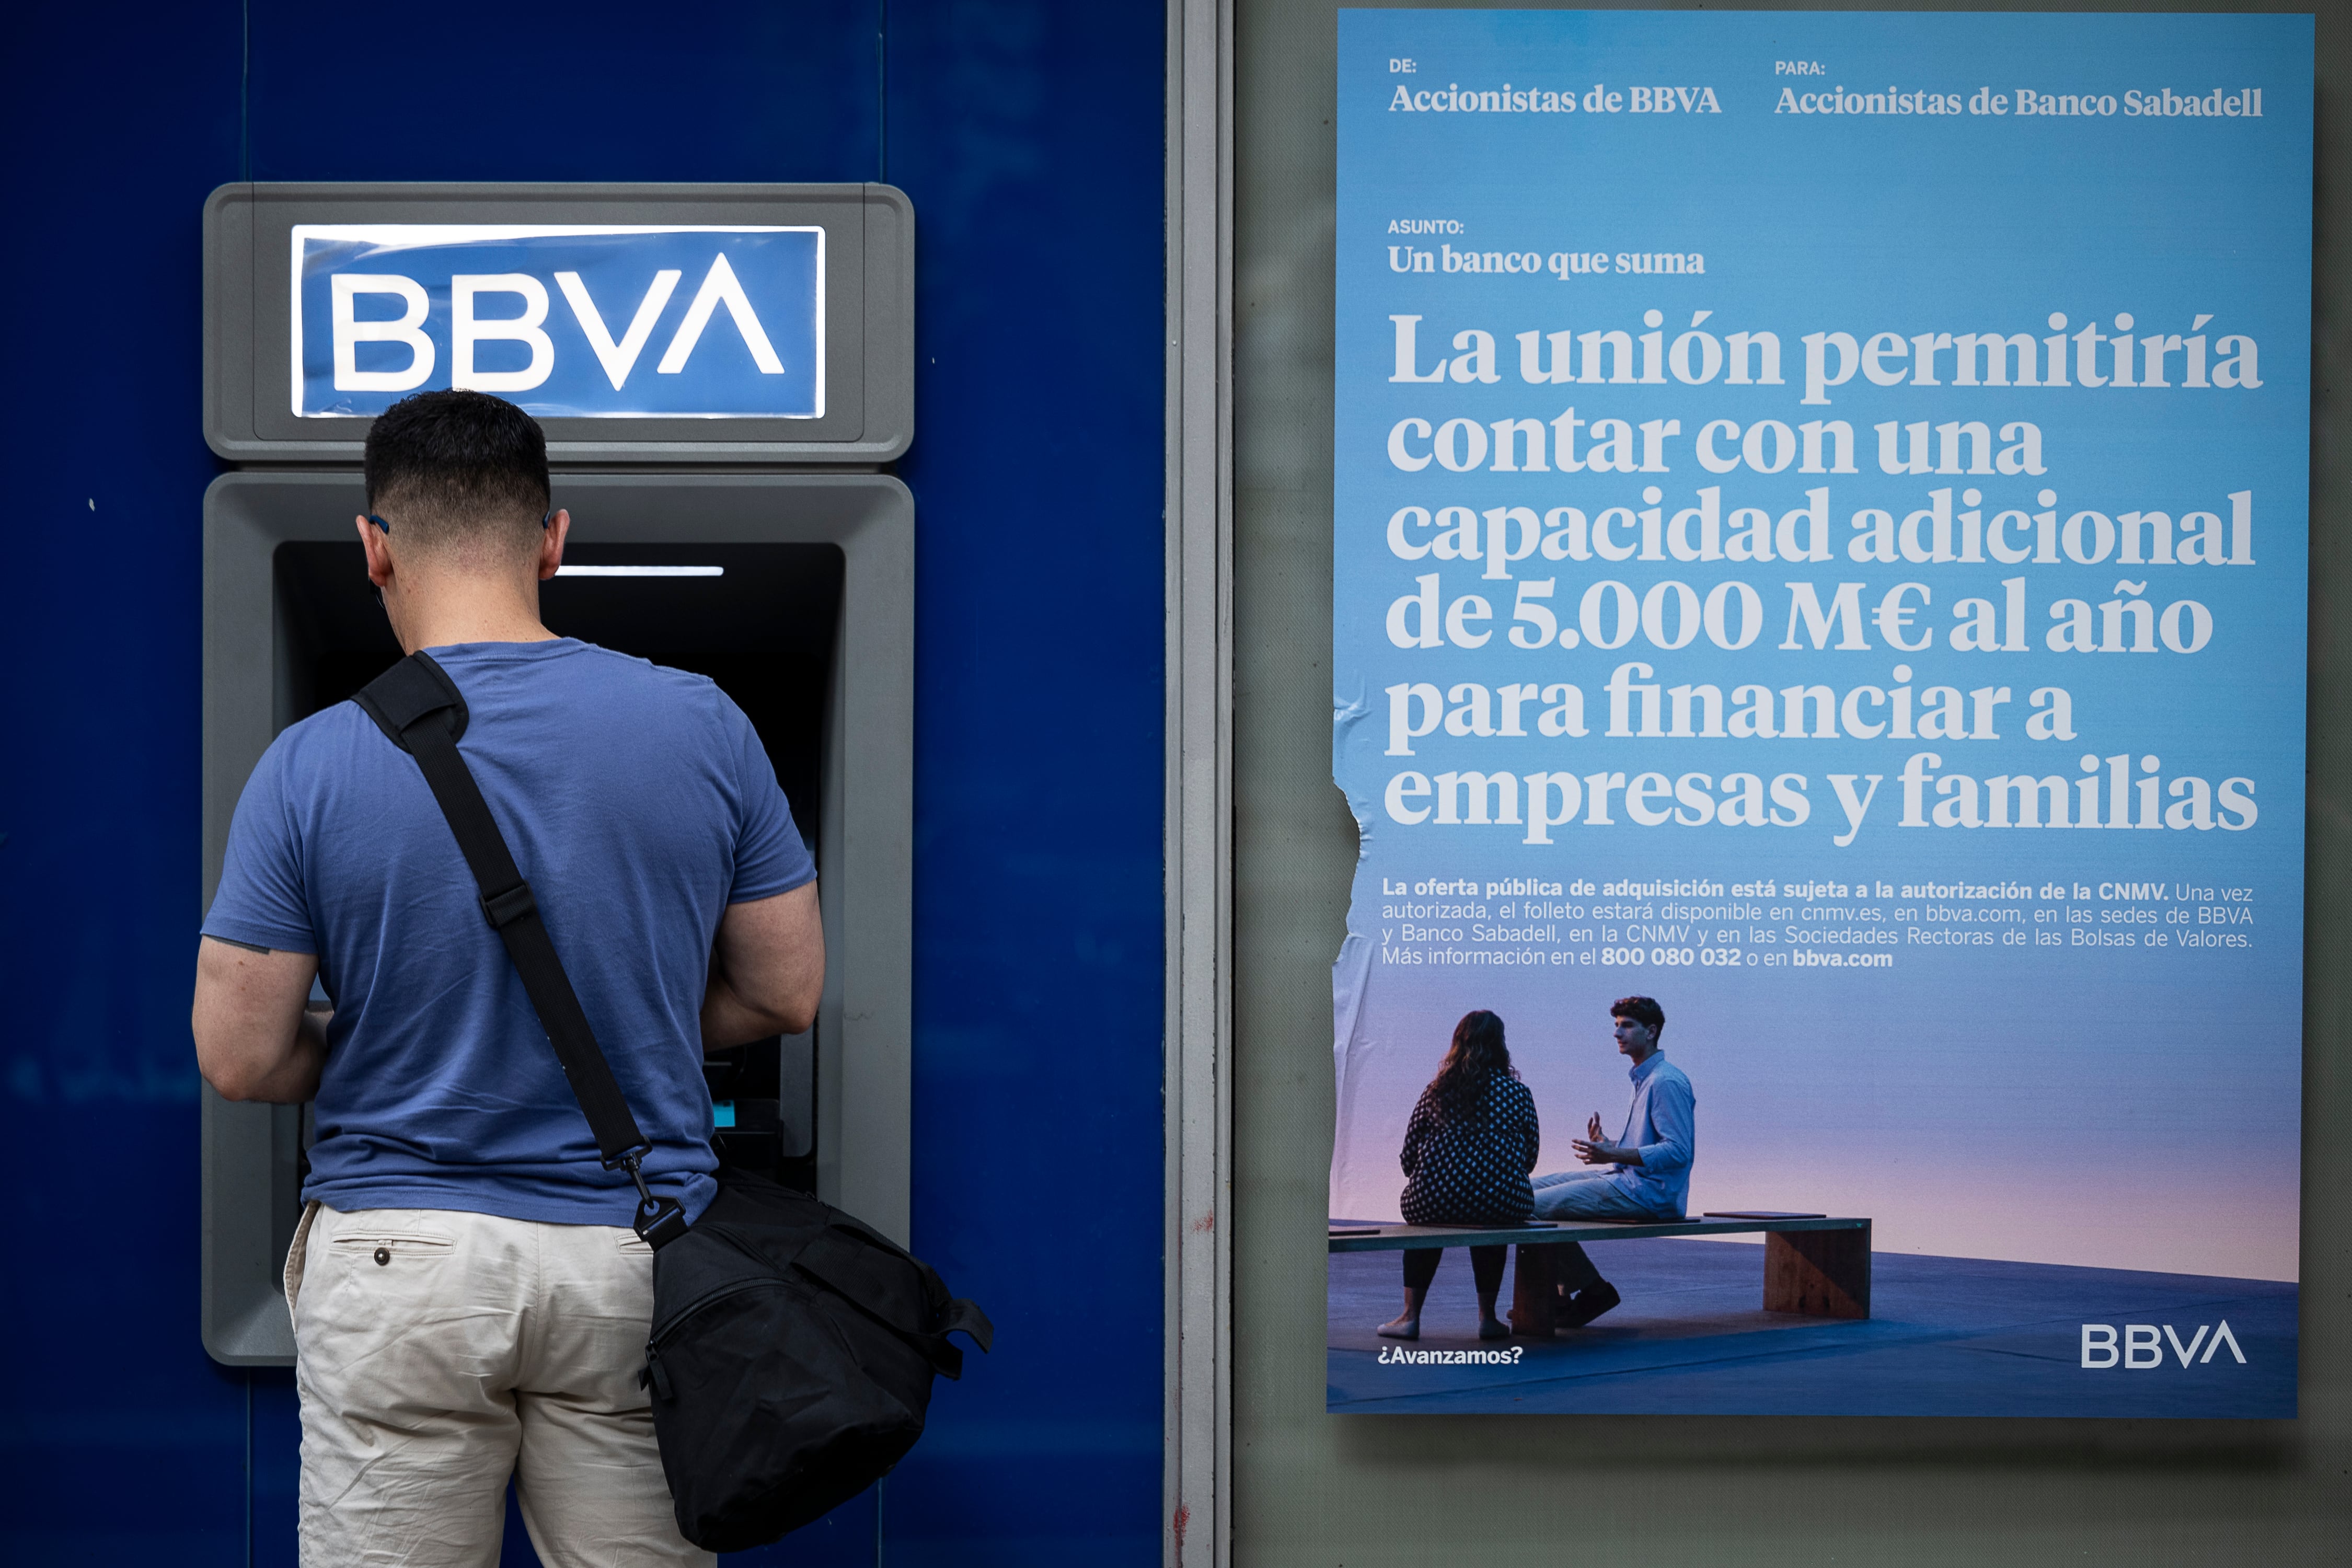
El BBVA se encamina a un nuevo año de beneficios récord. La entidad suma unas ganancias entre enero y septiembre de 9.066 millones de euros, un 13,6% más que en el mismo periodo del año pasado. La cifra se queda en apenas nueve meses muy cerca de los 10.511 millones que ganó en todo 2025, lo que apunta a que rebasará con creces esa magnitud para el conjunto de este año.
El mercado ha respondido como con el resto de presentaciones de resultados de los otros bancos, con abultadas caídas en Bolsa. A media sesión bursátil, los títulos de BBVA caían más de un 4%, para cerrar la jornada con un retroceso del 2,6%. Las dudas de los inversores se centraban en una evolución del negocio en España más débil de lo esperado, así como una cifra de capital más baja de lo proyectado por los analistas. El consejero delegado del banco, Onur Genç, ha dado confianza al mercado al afirmar que se muestran optimistas con respecto a la evolución del negocio en España, y que espera crecimiento tanto en el volumen de crédito como en el margen de intereses, así como atribuye la cifra de beneficio en el país a un efecto de la gestión de las carteras de deuda y no al negocio bancario. Esto ha dado cierto confort al mercado y ha reducido las pérdidas, que llegaron a superar el 5%.
El banco se apoya en una mejora de los ingresos. El margen de intereses sube un 20%, hasta los 23.243 millones, apoyado por las decisiones recientes del Banco Central Europeo (BCE) de subir los tipos de interés. Le acompaña un alza del 13,8% en los ingresos por comisiones, al alcanzar los 6.909 millones. De este modo, el margen bruto supera los 32.000 millones, un 18% más. Los gastos, por su parte, avanzan un 17%, lo que deja la eficiencia del grupo en el 37,9%. La rentabilidad supera el 20%.
En el cómputo trimestral, la entidad presume de haber pisado el acelerador en el tercer trimestre del año. Con respecto al mismo periodo de 2025, el beneficio sube un 19% y registra 3.015 millones. Y por el lado de los ingresos vuela, con el margen de intereses subiendo un 21% y las comisiones, un 13%.
La entidad atribuye estas cifras a la buena marcha del negocio bancario. Presume de registrar un incremento interanual del crédito superior al 20%, impulsado por los negocios de España y México. Por geografías, el beneficio en España se mantiene plano con respecto a los nueve primeros meses de 2025 y cae un 5,5% si solo se computa el tercer trimestre. El margen de intereses crece un 3,4% en nueve meses y las comisiones, un 2,3%, impulsado aún por un rendimiento del crédito que aumenta y que compensa un fuerte repunte del coste de los depósitos (del 0,58% al 0,71%) derivado de las alzas en el precio del dinero. Genç ha explicado en la conferencia de analistas que el incremento en el coste de los depósitos, una de las razones que han impulsado las ventas en Bolsa, se explica por determinados depósitos mayoristas indexados a los tipso de interés y no por que haya entrado en una guerra en España.
El banco destaca, sin embargo, el crecimiento del crédito en España, del 7,3%. Esta mejora se produce en todas las tipologías de préstamos, si bien la encabezan la banca de inversión —con una mejora del 20%— y la banca mediana, que crece el 10%. Los avances más moderados son para las hipotecas, del 2,7%, en un contexto de elevada competencia en el sector y que ha propiciado que, según afirmó en el pasado reciente el consejero delegado, Onur Genç, se reduzca su exposición a este segmento de negocio. Por delante, el crédito a pymes avanza un 3.1% por un 9% del crédito al consumo. Con respecto a los recursos de los clientes, suma un 7,1% en el año, con un incremento del 26% de los depósitos a plazo, mientras que las cuentas a la vista suman el 2,1%. Los recursos fuera de balance (fondos de inversión y planes de pensiones) crecen un 9,7%.
México se convierte, una vez más, en la gran locomotora del grupo, dado que aporta el 45% del beneficio total del grupo, 4.522 millones (un 8,4% más). El banco apunta a la mejora de los ingresos —con un alza del 8,5% en el margen de intereses y del 7% de las comisiones netas— gracias al crecimiento de los volúmenes, que han compensado bajadas en los tipos de interés. El crédito crece un 12% y los recursos de los clientes, un 8%.
En Turquía, el beneficio sube un 22% hasta los 789 millones, con una mejora del 575 en el margen de intereses y del 21% en las comisiones. En los otros negocios, que agrupa la banca de inversión y los bancos digitales desplegados en Italia y Alemania, gana ya 801 millones, tras incrementar el beneficio un 58%. Aquí despunta el fuerte alza de la banca de inversión en Estados Unidos, con un 77% más de crédito en el año, y en España, del 54,8%. Con respecto a los bancos digitales, alcanzan los 10.600 millones de dinero captado en el año, un 6,6% más que el año anterior.
Finalmente, con respecto a la solvencia del grupo, la ratio CET 1 (que mide el capital de máxima calidad) cae ligeramente, desde el 12,4% a la que cerró el primer semestre al 12,2% actual. La magnitud se encuentra, en cualquier caso, por encima de la horquilla objetivo fijada por el banco, entre el 11,5% y el 12%. La morosidad permanece congelada en el 2,6% y el coste de riesgo repunta ligeramente al 1,44%.

💬 Debate de la Comunidad 0