
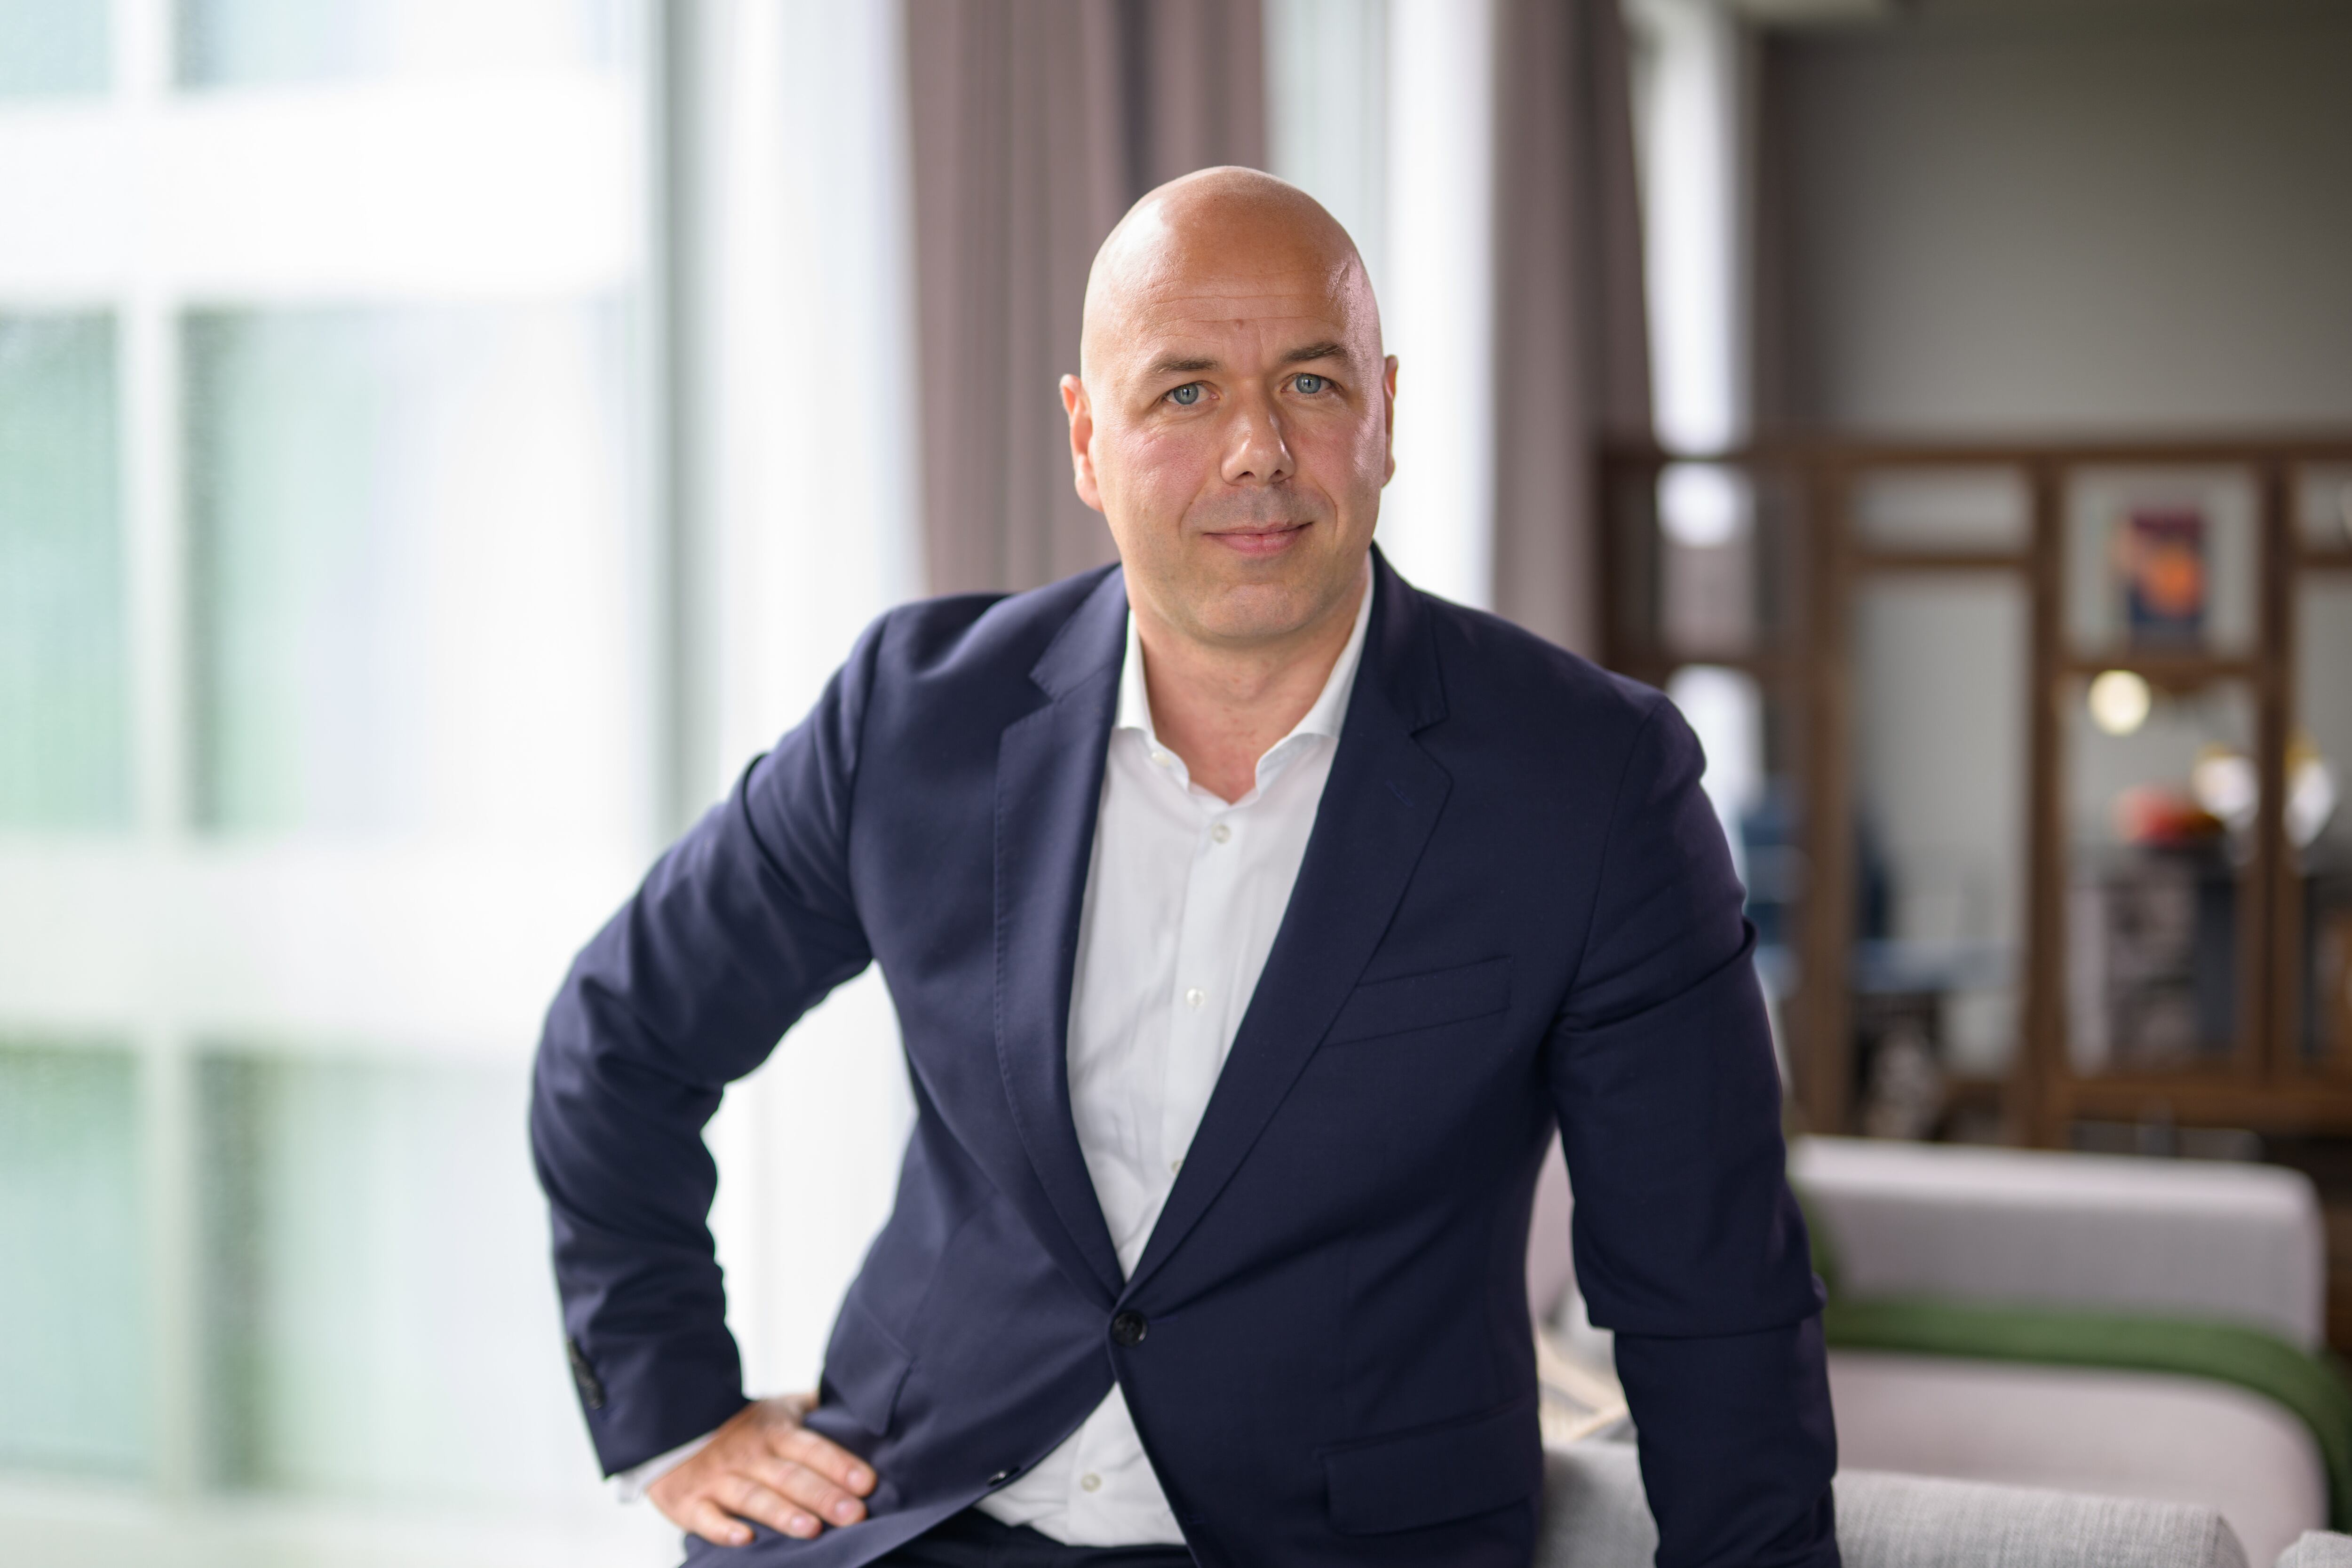
Cuando Crypto Finance nació en 2017, pocos hablaban de criptomonedas. Ahora la compañía suiza, convertida en el brazo de activos digitales de Deutsche Börse, ofrece servicios a más de 40 bancos en Europa. Su CEO, Stijn Vander Straeten, aplaude el cambio de actitud hacia estos activos por parte del mundo financiero, y asegura que han llegado para quedarse. Las criptos, la tokenización y la tecnología en la que se basan, la blockchain, contribuirán a transformar los mercados tal y como se conocen, afirma el ejecutivo.
Pregunta. Crypto Finance se fundó en 2017. ¿Cómo ha cambiado la postura hacia las criptomonedas?
Respuesta. Cambió de forma drástica. Empezamos en 2017 con la idea de crear el primer fondo de criptomonedas de Suiza. En Europa apenas existía debate sobre criptos en el sector bancario. En Suiza empezaba a surgir el interés y el regulador recibía las primeras instituciones que querían ofrecer este tipo de productos. Pero nadie sabía exactamente con qué estaba tratando ni cómo encajar este nuevo tipo de activo en la industria financiera regulada.
Eso ha cambiado radicalmente. Suiza contó muy pronto con legislación específica para las criptomonedas, lo que permitió a los bancos moverse más rápido. Luego empezaron a mostrar interés las entidades europeas.
P. Hasta MiCA se mostraban muy reticentes.
R. Algunos bancos exploraron el sector e hicieron proyectos de tokenización sobre blockchain porque sentían la necesidad de hacerlo y estaban familiarizados con la tecnología. Pero evitaban ofrecer criptomonedas a sus clientes. Había demasiadas preguntas sin respuesta y demasiadas señales de alerta.
Empezaron a trabajar en proyectos con criptomonedas desde mediados de 2024, porque sabían que MiCA estaba a punto de llegar. Y cuando entró en vigor, aportó seguridad jurídica. A partir de ahí vimos una fuerte demanda, que seguimos viendo hoy. Actualmente, 42 bancos en Europa y Suiza trabajan con nosotros, alrededor de 15 más en proceso de incorporación y 13 solicitudes de propuestas abiertas. Trabajamos con tres de las cinco mayores entidades de España.
P. ¿Sus clientes son bancos?
R. Principalmente bancos, pero también gestores de activos, hedge funds y family offices que están estructurados como empresas.
P. ¿Qué servicios les ofrecen?
R. Custodia, pero también infraestructura para las entidades que quieren encargarse ellas mismas de la custodia de los activos. Otro de nuestros desarrollos es el Wallet as a Service, una solución creada con Google que se lanzará en 2027. Se trata de una infraestructura de billeteras digitales para instituciones que necesiten monederos de pago o de activos digitales, cualquiera que sea su caso de uso.
En cuanto a los servicios de trading, proporcionamos liquidez y también actividades de creación de mercado a través de nuestra mesa de negociación en Europa. También ofrecemos staking mediante socios especializados.
P. ¿Ustedes se acercan a los bancos o son las entidades quienes les buscan?
R. El proceso habitual es que un banco se acerque a nosotros. A partir de ahí, organizamos una serie de talleres con el cliente para analizar su modelo operativo objetivo y cómo quiere diseñar los distintos procesos dentro del banco. También ayudamos a definir ese modelo, recopilamos los requisitos específicos que pueda tener, los incorporamos al proyecto y procedemos a la integración.
P. ¿Cuánto tarda el proceso?
R. Desde un punto de vista técnico, podríamos poner en marcha a un cliente en un plazo de entre dos y tres semanas. Pero normalmente estos procesos llevan entre 18 y 24 meses, porque las grandes instituciones financieras tienen que pasar por numerosos comités de dirección, comités legales y de riesgos; resolver cuestiones con el regulador; obtener autorizaciones; celebrar reuniones del consejo; modificar estatutos y lograr la aprobación de nuevos productos. Todo eso requiere tiempo.
P. Ofrecen staking, pero no es un servicio regulado por MiCA.
R. Creo que ninguno de los bancos a los que prestamos servicio en la Unión Europea ofrece actualmente staking a sus clientes. Interesa más a hedge funds o gestores. Los servicios más demandados son la custodia y operaciones básicas de compra y venta.
P. ¿Buscan ofrecer más servicios?
R. Los bancos están estudiando la posibilidad de ofrecer lo que nosotros llamamos un modelo de “bucle abierto” (open loop), que es cuando un cliente llega con 50 bitcoin, guardados en una cartera física o en otro exchange, y quiere depositarlos en el banco, porque quiere la seguridad y la solvencia que ofrece como contraparte.
Hoy la mayoría de las entidades solo permiten comprar y vender dentro de su propio ecosistema. Es decir, funcionan en un “bucle cerrado” (closed loop). Para trasladarlos al banco, tendría que vender esos activos y volver a comprarlos a través de la entidad, lo que implica costes y diferenciales de precio.
Muchos clientes preferirían simplemente transferir sus bitcoin al banco. Pero la entidad debería realizar las comprobaciones necesarias: verificar el origen de los fondos, llevar a cabo todo el proceso de conocimiento del cliente y asegurarse de que los activos cumplen los requisitos de cumplimiento normativo. Están estudiando esta posibilidad porque resulta especialmente relevante para las áreas de gestión patrimonial y banca privada.
P. ¿La caída del mercado cripto ha mermado el interés de la banca?
R. El mercado se ha enfriado y, desde que los bancos han lanzado sus servicios, los volúmenes de actividad no son extraordinarios. Pero siguen adelante con sus proyectos, que se están retrasando, pero tiene más que ver con los tiempos de los reguladores, los trámites legales y los procesos internos de riesgos y cumplimiento normativo.
P. ¿Parte del interés ha virado a la tokenización?
R. Es fundamental distinguir entre los criptoactivos como producto de inversión y la tecnología blockchain como infraestructura tecnológica que da soporte a las instituciones financieras. A un cliente probablemente no le importe si su acción de BBVA, Santander o cualquier otra empresa está tokenizada. Lo que verá será una acción en su cartera.
Ahora bien, si la tokenización permite que una operación se liquide de forma instantánea en lugar de tardar uno o varios días, si le permite operar un sábado o un domingo, sí le interesará. Siempre pongo el mismo ejemplo: si pregunto a alguien que me explique qué es el protocolo TCP/IP, probablemente solo un 20% sepa responder, y es la tecnología que hace posible el correo electrónico.
P. ¿Para los bancos no es más interesante ofrecer acciones tokenizadas de Nvidia que criptomonedas?
R. Yo siempre planteo la misma pregunta: ¿qué problema resuelve? Puede haber motivos válidos para tokenizar un activo. Porque amplía los canales de distribución, o por la fraccionalización de la inversión. Imaginemos un edificio. En lugar de comprar el activo completo, puedo dividirlo en tokens y participar en su revalorización sin desembolsar una gran cantidad de dinero. Pero tokenizar un activo porque está de moda significa añadir una capa extra de complejidad y también de costes. Si no resuelve un problema concreto, no será sostenible.
Dicho esto, sí existen ventajas importantes, como la liquidación atómica, que permite reducir significativamente los tiempos de liquidación. Además, si los activos tokenizados pueden utilizarse como garantía, la gestión del colateral se vuelve mucho más eficiente. No hay que esperar dos días para mover garantías o liberar capital; las operaciones pueden realizarse de forma instantánea. Pero para un banco minorista no basta con decir: “En lugar de ofrecer acciones, voy a ofrecer acciones tokenizadas”. Eso, por sí solo, no aporta valor.
P. Entonces, ¿para un banco como BBVA tiene más sentido ofrecer bitcoin que acciones tokenizadas?
R. Como uno de los mayores bancos de España, debe preguntarse cómo será su negocio de compraventa de valores dentro de 10 años. El cliente no se preocupa por si el activo está tokenizado o no. Lo que le importa es el servicio que recibe. Si Santander pudiera liquidar operaciones de forma instantánea, o permitir la negociación los sábados y domingos, los clientes de BBVA le preguntarían por qué no ofrecen lo mismo.
Los bancos deben pensar hacia dónde se dirige el mercado, cómo formar parte de esa evolución y preguntarse cómo evitar quedarse atrás.
P. ¿A dónde va el mercado?
R. Dentro de cinco o 10 años será híbrido. Seguirá existiendo el mercado financiero tradicional, pero coexistirá con un mercado de activos tokenizados, ya sean acciones, bonos u otros instrumentos. Creemos que la transición será gradual, más lenta que rápida. No pensamos que vaya a haber un momento de ruptura o una transformación súbita, porque se trata de un sector extremadamente regulado; los cambios son lentos y los sistemas actuales no están preparados para una migración inmediata. Además, las barreras de entrada para operar a gran escala en las infraestructuras financieras son elevadas.
Hay que resolver muchos aspectos: la liquidez, el funcionamiento del mercado, la transferibilidad de los activos, la gestión de las garantías... Hay que construir toda la cadena de valor y no únicamente partes aisladas. No basta con centrarse en una sola pieza del puzle y decir: “Ya tenemos una acción tokenizada”. Debe almacenarse en una cartera digital y los clientes solo estarán dispuestos a mantenerla en custodia con una entidad si pueden utilizarla como colateral para otras operaciones.
P. Deutsche Börse adquirió una participación en Kraken en abril de 2026. ¿Trabajan para desarrollar servicios conjuntos?
R. Por supuesto. Es la estrategia de Deutsche Börse. Mantenemos contacto no solo con Kraken, sino también con otros actores del sector. Kraken es un competidor de Crypto Finance. Pero hay áreas de colaboración que resultan interesantes para ambas partes. Un ejemplo es el uso de activos como garantía (pledging). Si un cliente mantiene sus activos en Crypto Finance, esos pueden utilizarse como colateral y el cliente puede operar en Kraken. Cuando Deutsche Börse considera que existe una colaboración estratégica con una empresa, también evalúa invertir en ella. Y habrá productos que lanzaremos conjuntamente al mercado en el futuro.


💬 Debate de la Comunidad 0