
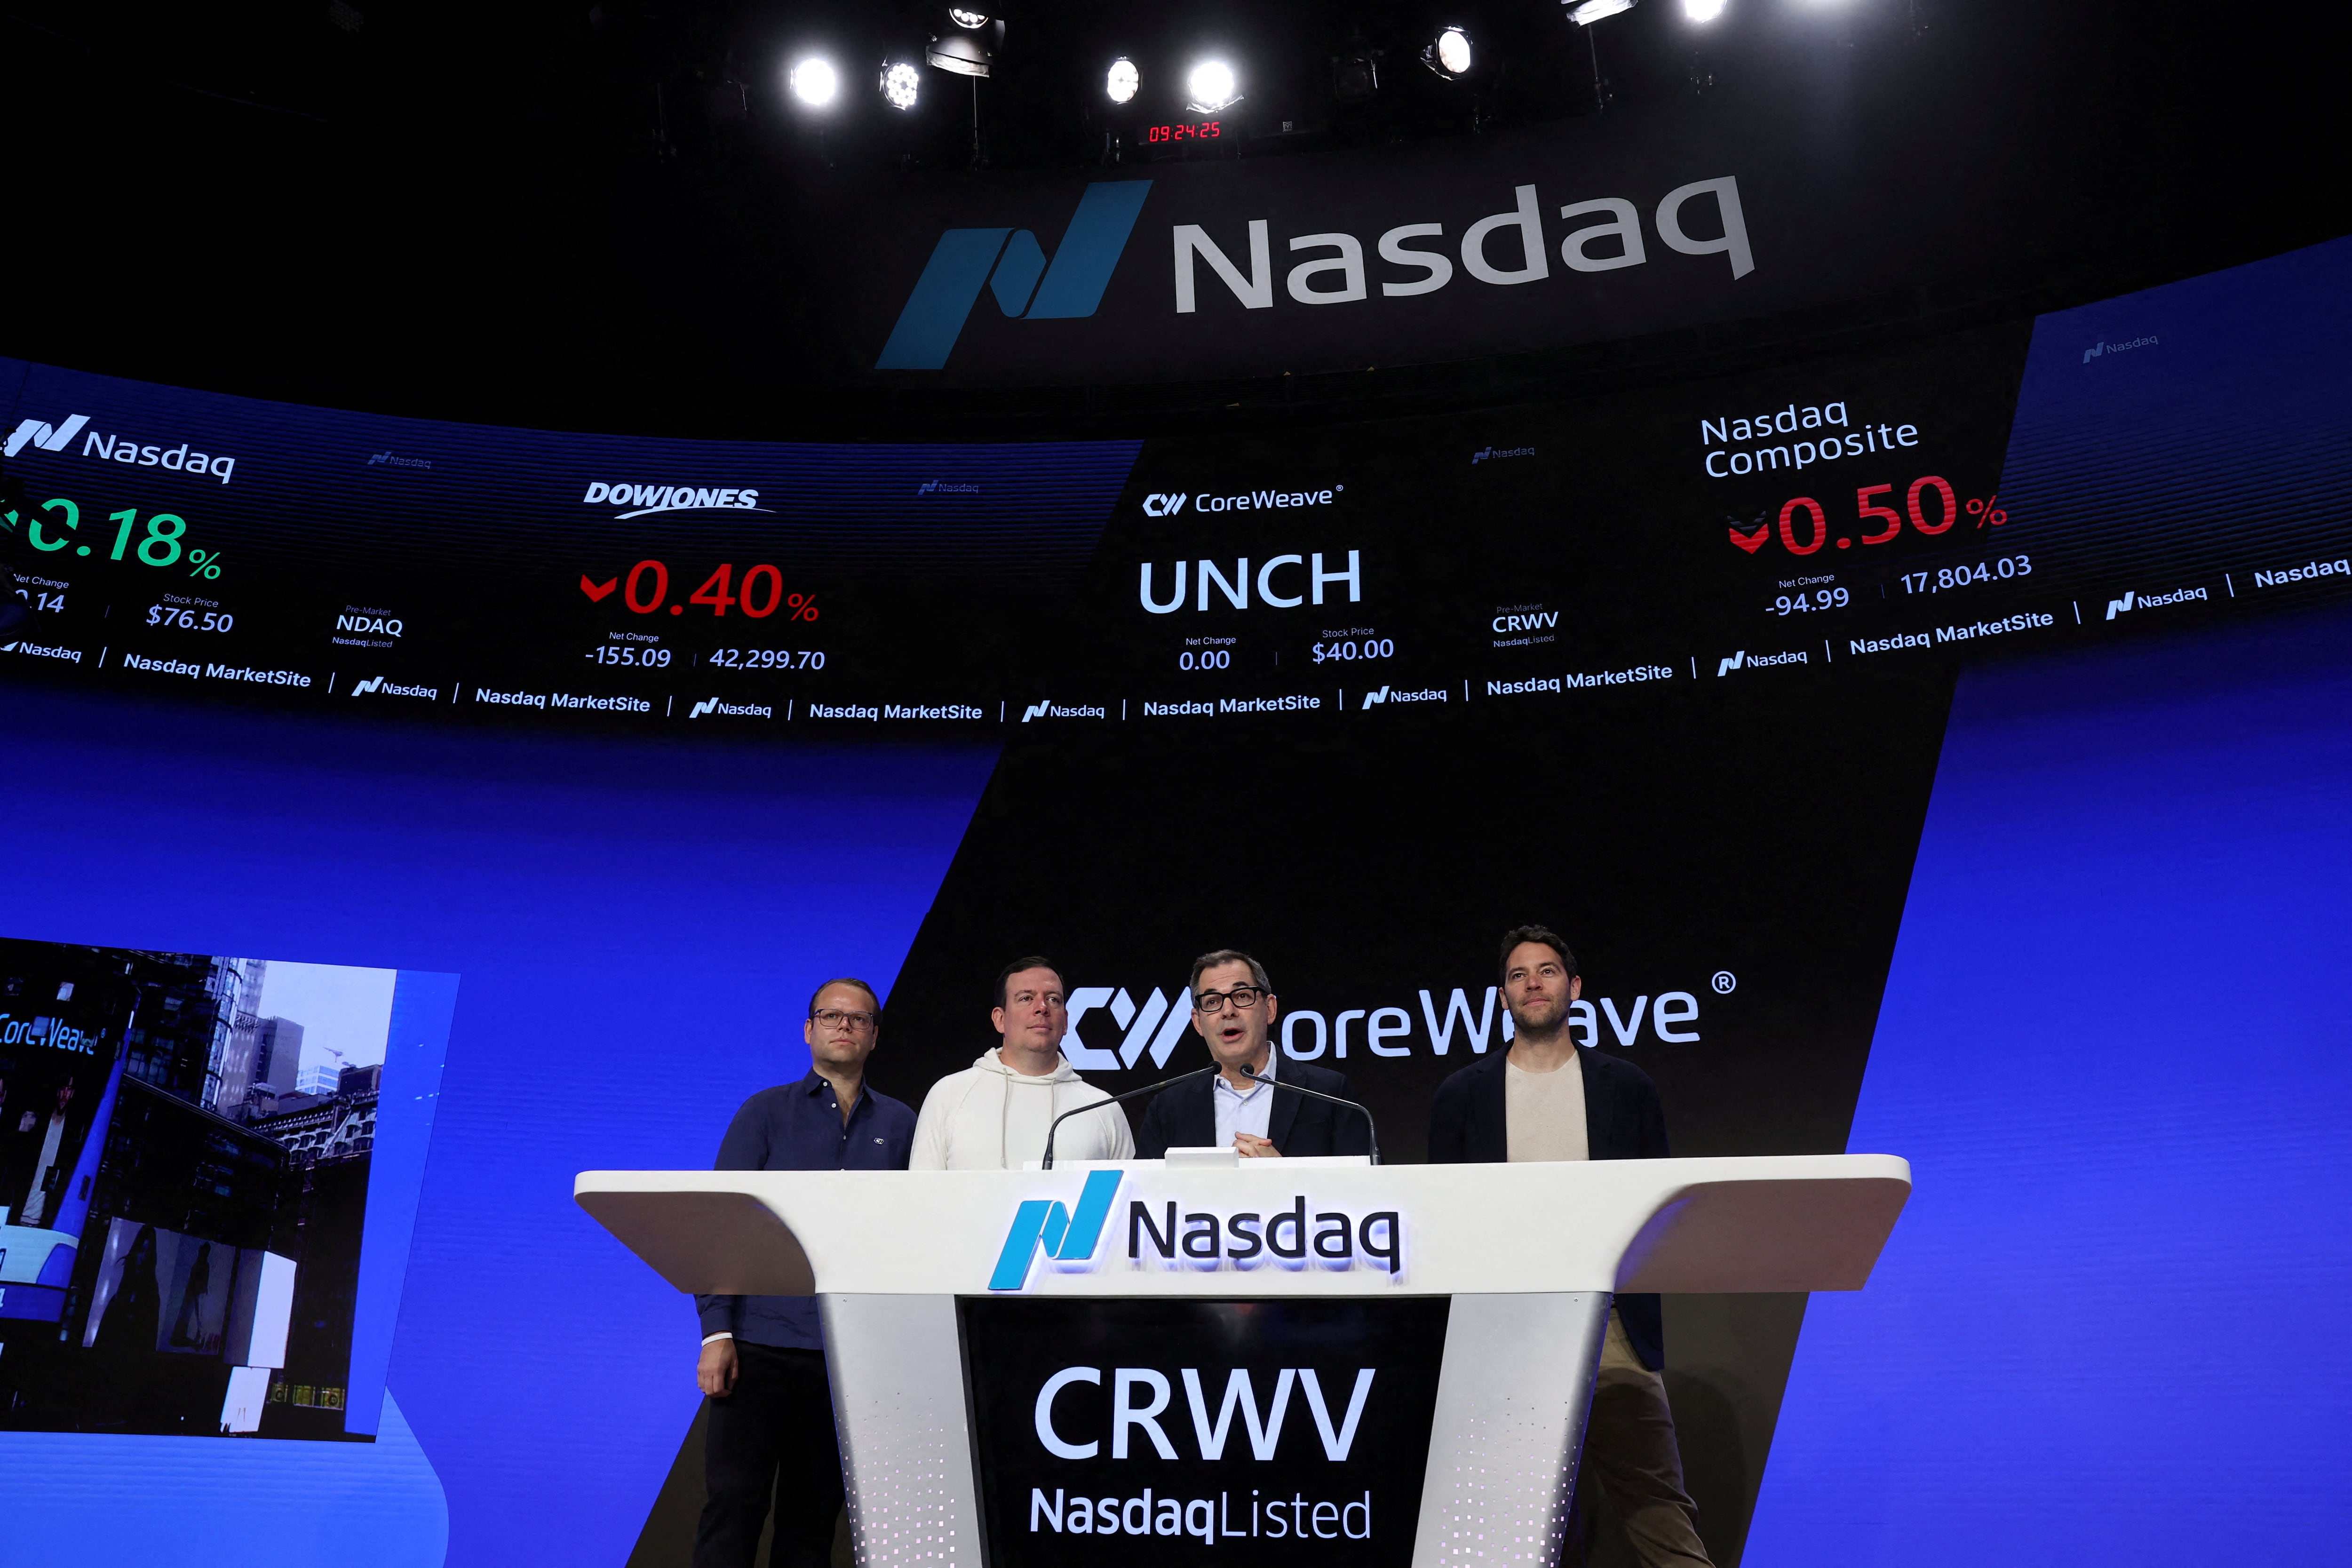
CoreWeave es una criatura producto del sueño de la inteligencia artificial. Su máximo responsable, Michael Intrator, se dio cuenta pronto de la enorme oportunidad que ofrecía instalar frenéticamente hileras de servidores para alimentar esta ensoñación tecnológica. Por eso, las perturbaciones afectan a su empresa, valorada en 35.000 millones de dólares (31.000 millones de euros), más que a la mayoría. Basta observar el desplome del 21% de sus acciones desde la semana pasada. El problema es que el pozo “ilimitado” de capital que sustenta esta fantasía puede quedar fuera de su alcance.
El cofundador Brannin McBee declaró al Financial Times que la empresa, caracterizada por fundir efectivo, quiere recurrir a los recursos casi inagotables de las aseguradoras, ávidas de rentabilidad. Ya arrastra 35.000 millones (31.000 millones) de deuda, consecuencia inevitable de su modelo de negocio: firma el alquiler de un centro de datos, pide dinero prestado para llenarlo de chips y empieza a generar ingresos cuando lo pone en marcha.
CoreWeave necesita tanta deuda como sea posible y al menor coste para mantener el ciclo. Los datos de Visible Alpha muestran que Wall Street espera que la firma siga consumiendo caja hasta 2030. En los tres años siguientes vencen más de 30.000 millones (27.000 millones) de deuda, según los analistas de Bernstein.
La inquietud por este modelo aumenta después de que los bonos sin garantía de la compañía con vencimiento en 2031 se desplomaran hasta ofrecer una rentabilidad del 15%, un nivel que suele indicar dificultades financieras. Sin embargo, unos 30.000 millones del apalancamiento de CoreWeave corresponden a préstamos a plazo de disposición diferida, o DDTL (por sus siglas en inglés), alojados en vehículos de propósito especial y garantizados con contratos concretos de clientes.
El coste de estos préstamos resulta revelador. El DDTL 4, respaldado por un contrato con Meta, recibió la calificación de grado de inversión y se colocó a 225 puntos básicos sobre el tipo de referencia, alrededor de un 6% en total. Sin embargo, Fitch calificó los posteriores DDTL 5 y 5.5 como bonos basura, y se colocaron a 450 y 550 puntos básicos, respectivamente. No están ligados a clientes con grado de inversión y los contratos de la línea más reciente solo duran tres años, menos que su vencimiento a cinco años. Por tanto, los prestamistas están expuestos tanto al riesgo de contraparte como al de renovación de los contratos de alquiler.
CoreWeave presta servicio principalmente a un puñado de gigantes tecnológicos de primer orden. Según Deutsche Bank, estos clientes con grado de inversión representaban el 60% de su cartera de ingresos contratados tras el segundo trimestre. El riesgo de esta dependencia es que los clientes acaben construyendo sus propios centros de datos a menor coste y que los precios más lucrativos estén en otra parte.
Dar entrada a clientes más pequeños puede permitir cobrar tarifas superiores a las que aceptan los gigantes cuando negocian contratos cuantiosos y de mayor duración. IREN, otro proveedor de nube para IA, firmó en noviembre un acuerdo con Microsoft por unos 10 millones de dólares (9 millones de euros) por megavatio. En menos de un año ya captaba otros clientes por más del doble de esa tarifa. El mes pasado, CoreWeave señaló que algunos clientes pagaban 40 millones (36 millones). La contrapartida es que son contratos más cortos y con clientes de menor solvencia.
Esta preocupación pesa claramente en el ánimo de los inversores. Los bonos vinculados al Proyecto Beignet, un gigantesco centro de datos para Meta, también han retrocedido últimamente, pero ni de lejos tanto como los bonos sin garantía de CoreWeave. La proximidad a un cliente de primer nivel cobra cada vez más importancia. Las aseguradoras suelen ser conservadoras: más del 90% de sus carteras de bonos tiene grado de inversión. Superar ese listón solo con chips y un sueño parece hoy más difícil.
Los autores son columnistas de Reuters Breakingviews. Las opiniones son suyas. La traducción, de Carlos Gómez Abajo, es responsabilidad de CincoDías.
Los


💬 Debate de la Comunidad 0