
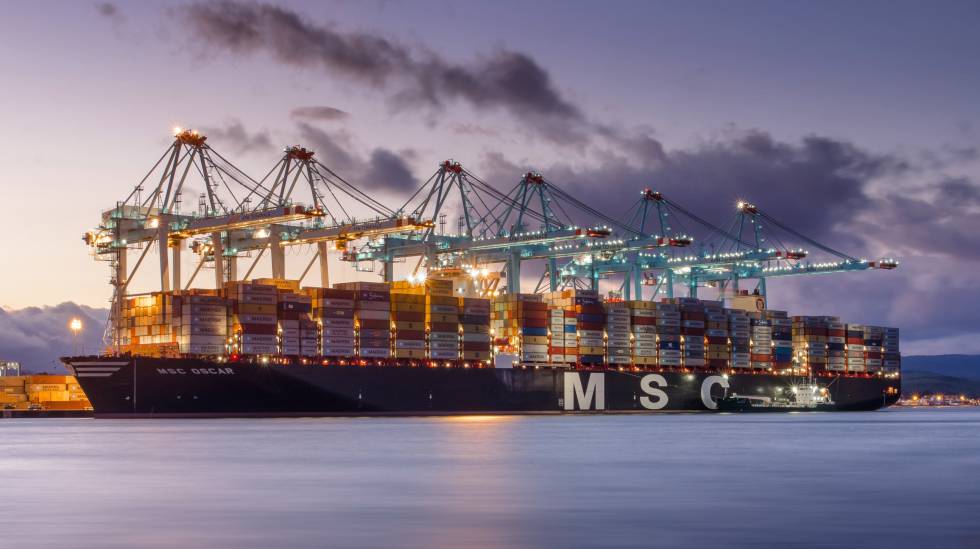
La guerra en Irán ha provocado un terremoto en el transporte marítimo mundial, con epicentro en Ormuz. El bloqueo de este estrecho ha impuesto rutas marítimas más largas, que reducen el número de buques disponibles, mientras la inseguridad por los ataques iranís se traslada a unos precios sin precedentes por el transporte de bienes y, sobre todo, energía. El ingreso medio en el transporte marítimo se eleva este año el 75% sobre el año pasado, y está un 92% por encima de la media de los últimos diez años. Un negocio suculento que está en manos de unas pocas compañías que dominan el mercado y que, cuando cotizan, están más que duplicando su valor en Bolsa.
La ganancia media diaria de los buques de carga supera hoy día los 74.000 dólares. Es la cifra, en zona de máximos, que muestra el Clarksea Index, la referencia que elabora la consultora Clarksons Research y que siguen de forma mayoritaria los armadores, navieras y aseguradoras y que refleja el nivel de precios del transporte marítimo. Representa los ingresos medios diarios de una cesta ponderada de petroleros, graneleros, portacontenedores y gaseros, lo que lo convierte en un indicador de la rentabilidad del conjunto del transporte marítimo. Un sector que, pese al alza del combustible y la inseguridad marítima, está disparando sus ganancias.
La industria del transporte marítimo se ha ido adaptando desde la pandemia a un mercado más volátil, plagado de cortes de suministros por conflictos como Ucrania o Irán y congestión en los puertos, pero también más rentable. “Desde el covid, la forma de fijar los precios en el transporte marítimo ha cambiado radicalmente. Hay un mínimo natural en el precio. Se puede ganar mucho más de lo que se ganaba antes”, reconocía en septiembre Vincent Clerc, director ejecutivo de la naviera danesa Maersk. Es la compañía con la segunda mayor flota de portacontenedores del mundo, con una cuota de mercado del 13,6%. En el segundo trimestre obtuvo un beneficio neto atribuido de 1.263 millones de dólares, el 116% más interanual, y revisó al alza por segunda vez en el año sus previsiones para 2026. Los analistas de Citi esperan que vuelva a elevarlas cuando presente las cuentas del tercer trimestre, el próximo 5 de noviembre. En el año, las acciones de Maersk despuntan el 60%.
La compañía líder del sector, la suiza Mediterranean Shipping Company (MSC), posee una cuota de mercado del 21,5% sobre la capacidad mundial de transporte marítimo y no hace públicos sus resultados. En tercera posición está la francesa CMA CGM, con una cuota del 13%, y le sigue en cuarta posición la china Cosco Shipping, con el 10,6%. El alza del precio de los fletes se ha generalizado en el transporte marítimo, no solo en los buques que transportan petróleo. La inseguridad en la navegación por el conflicto de Ormuz contagia al conjunto de la actividad, obliga a modificar y alargar rutas, eleva el coste del combustible y de los seguros y acaba imponiendo precios más elevados por el transporte de todo tipo de mercancías.
ETF de fletes que sube el 4.700%
El índice integral de fletes de contenedores de Shanghai se ha más que triplicado frente a los niveles previos al conflicto en Oriente Próximo. Pero es en el sector del transporte de crudo donde más se acusa el alza disparada de los fletes: el coste de mover petróleo de un lugar a otro del mundo se ha multiplicado por diez en lo que va de año. Y está engordando los beneficios de las navieras que gestionan buques petroleros. El peaje por transportar dos millones de barriles de petróleo en un buque VLCC desde África Occidental a China llegó a superar los 770.000 dólares diarios a mediados de octubre y los 600.000 dólares en la ruta desde el golfo de México a China. Ese precio resulta del precio estimado del viaje menos costes como el combustible, las tasas portuarias o los peajes de Suez o Panamá. “El armador debe seguir pagando a la tripulación, el mantenimiento del buque, las provisiones de comida, con el importe restante. Esto se estima en unos 10.000 dólares al día, explica John Ollett, responsable de precios de fletes de crudo de la consultora Argus. El cuantioso margen que queda es el que está disparando los beneficios de estas compañías. Un modesto ETF, el Breakwave Tanker Shipping ETF, se ha convertido en el gran exponente financiero del coste por las nubes de transportar petróleo. Este vehículo de inversión recoge los precios diarios de los futuros de fletes del petróleo y este año se dispara un desorbitado 4.750%.
Frontline, la naviera de origen noruego y que cotiza en Nueva York y Oslo, es líder en el transporte marítimo de crudo, con una flota de 38 superpetroleros VLCC —los de máxima capacidad, con 2 millones de barriles—, más 19 buques Suezmax, con calado para atravesar el Canal de Suez, y 18 buques petroleros Aframax, de menor capacidad. Esta compañía se dispara en Bolsa este año el 170% y en el segundo trimestre registró un nivel de beneficios sin precedentes, con 659,2 millones de dólares. DHT Holdings, también de origen noruego y domiciliada en Bermudas, es otro de los gigantes del transporte de crudo por mar y ha alcanzado un beneficio récord en el segundo trimestre de este año de 198,3 millones de dólares. Cotiza en la Bolsa de Nueva York y se apunta una subida en el año del 110%. La estadounidense International Seaways o la china Cosco Shipping Energy, la división especializada en transporte de energía de la empresa estatal Cosco Shipping, son otras de las principales compañías que dominan el comercio de petróleo. Y en las últimas semanas, es la surcoreana Sinokor la naviera que más ha capitalizado la reanudación del suministro de petróleo por Ormuz, transportando el 40% del petróleo que cruzó Ormuz el mes pasado según datos de Vortex, Equasis y Signal Group.
La fiebre por el jugoso transporte de petróleo ha llevado además a Trafigura, el segundo mayor comerciante de petróleo del mundo, a sacar a Bolsa su división de superpetroleros, a la que ha bautizado como Volare Shipping y que de momento ha tenido un discreto estreno en la Bolsa de Oslo.


💬 Debate de la Comunidad 0