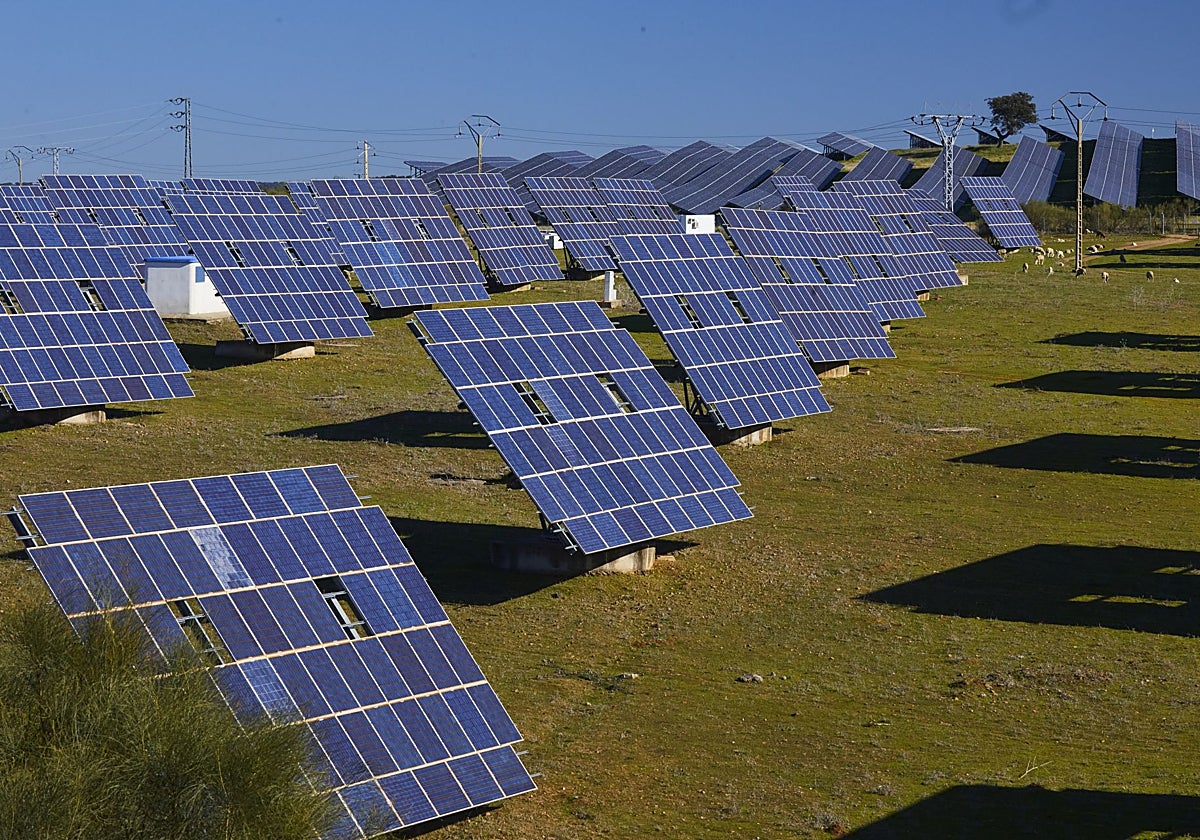
Terremoto en el sector de las renovables , y concretamente en la energía fotovoltaica, con la banca cerrando vías de financiación a los proyectos y en busca de deshacerse de la deuda que tienen en cartera. Fuentes financieras desvelan que, ante la falta de rentabilidad y las dificultades para monetizar las plantas solares, varias entidades financieras han decidido poner pie en pared para no eternizar un problema enquistado de hace varios trimestres.Los proyectos renovables en su gran mayoría han estado financiados por la banca española mediante deuda.
No solo han entrado inversores de capital riesgo, que ponen dinero esperando un retorno sobre ese capital y posteriormente poder vender su participación a mayor precio. Los bancos también han entrado en diferentes fases de los proyectos fotovoltaicos, desde la planificación, hasta la construcción y la puesta en funcionamiento.Fuentes financieras destacan que hay muchos proyectos con demasiada deuda y que la crisis de rentabilidad del sector ha hecho que esa deuda se vaya alargando, refinanciando y reestructurando… hasta ahora.
«La deuda de circulante se vuelve estructural al alargar tanto los plazos y te encuentras mucho tipo de situaciones», explica Manuel Roca, socio fundador de NK5, firma especializada en reestructuraciones. «En aquellas compañías con respaldo de activos y en proyectos con expectativas de retorno, se alargan plazos a 5-7 años.
Se trata de intentar cristalizar el valor aunque sea a largo plazo», añade.Sin embargo, muchos proyectos no tienen tantos activos ni contratos que garanticen un retorno. «Las entidades están tratando de empujar al mercado. Buscan inversores para que pueda volver a haber algo de inversión en las propias compañías y están evaluando mercados secundarios para colocar la deuda que tienen», confirma Roca.Fuentes del sector financiero señalan que esa falta de rentabilidad actual y futura ha provocado que los bancos se apresuren a desprenderse de buena parte de esa deuda que tienen y cuyo retorno será complicado a corto plazo.
Prefieren, así, colocársela a algún tipo de inversor. Asimismo, como apunta el experto de NK5, también se están produciendo quitas de deuda en determinados proyectos que pueden ser viables. 945 Millones La patronal sectorial UNEF calcula que se necesitan cerca de 1.000 millones de euros para conseguir nuevas líneas de financiación para los proyectos con problemasY el panorama no apunta a que vaya a mejorar a corto plazo si no se toman medidas.
La gran patronal del sector solar, UNEF, advirtió al inicio del curso, en el mes de septiembre, que las dificultades financieras en las plantas ya instaladas cada vez son más notable. La asociación estima que unos 10 GW de instalaciones afrontan algunas dificultades para pagar los intereses de la deuda de las inversiones realizadas en los últimos años.Bajo este contexto, UNEF no ha dudado en lanzar un guante a la Administración y ha pedido involucrar al Instituto de Crédito Oficial (ICO) para que habilite una línea de avales por un total de 945 millones de euros , repartidos en 315 millones anuales durante tres años, para facilitar la financiación de proyectos con problemas de liquidez.
La patronal argumenta que se trata de una situación derivada del cambio en las condiciones del mercado y de la expectativa de que la demanda eléctrica se recupere a medio plazo.Dónde surge el problemaEl problema que atraviesa la industria fotovoltaica tiene nombre y apellidos, y cada vez causa más estragos dentro del sector: «Precios cero».
Se trata de uno de los desafíos económicos más importantes para la expansión de la energía solar fotovoltaica en España. Es necesario aclarar, y así insisten desde el entorno de los promotores renovables, que la energía solar sigue siendo competitiva y que producir electricidad con el sol mantiene su valor.
La cuestión es que durante determinadas horas existe tanta generación disponible en relación con la demanda que el mercado mayorista termina por asignar un precio de «cero euros» por megavatio hora (€/MWh), o incluso un precio negativo en los mercados y periodos en los que está permitido.«Precios cero» es la expresión que más preocupa en estos momentos en el sector de la energía solarEsto tiene consecuencias relevantes.
Afecta a los ingresos de las plantas solares existentes, a las decisiones de inversión, a la capacidad de conseguir financiación bancaria, a la rentabilidad de los proyectos en construcción y a la estructura futura del sistema eléctrico.La sucesión de hechos que ha llevado a esta situación es simple de explicar, pero compleja de abordar.
Las horas solares dejan de ser necesariamente las horas de mayor valor económico. Una planta puede producir muchos megavatios hora y, aún así, obtener ingresos reducidos. Esto desemboca en la denominada «canibalización de precios». Se trata de la incorporación simultánea de nueva capacidad fotovoltaica deprime el precio de mercado durante las mismas horas en las que todas esas plantas intentan vender su producción.El impacto posterior ya es económico.
Explican a este periódico desde el segmento renovable que si los ingresos futuros son menos previsibles, los bancos exigen más garantías, más capital propio, coberturas de precio o contratos de compraventa de electricidad a largo plazo (PPA) .El punto final es que hay mayor riesgo para los proyectos sin cobertura.
Las instalaciones que dependen de vender toda su producción al mercado están más expuestas que aquellas con ingresos contratados o mecanismos de estabilización.Existen solucionesNadie dentro del sector solar duda de la necesidad de transformar el modelo de negocio.
El almacenamiento, la flexibilidad de la demanda, la hibridación, los contratos mejor estructurados y la conexión a nuevos usos industriales pueden convertir parte de la electricidad de bajo valor en energía aprovechable en horas más valiosas.35 Euros Para 2025 se estimó un precio medio del mercado diario de 65,28 €/MWh, frente a un precio capturado por la fotovoltaica de 35,75 €/MWhSegún datos de UNEF , el precio capturado por los promotores solares disminuyó aproximadamente un 14% entre 2024 y 2025; y otro 18,% entre el promedio de 2025 y el primer semestre de 2026.
La caída acumulada entre 2024 y el primer semestre de 2026 es de aproximadamente el 30%.De hecho, desde el sector estiman que ya hubo cerca de 800 horas con precios medios horarios iguales o inferiores a cero en el conjunto del mercado diario durante 2025. Y eso se refleja en los precios.
Un estudio de Fedea de esta primavera confirma este deterioro del apuntamiento solar. Para 2025 estimó un precio medio del mercado diario de 65,28 €/MWh, frente a un precio capturado por la fotovoltaica de 35,75 €/MWh.

💬 Debate de la Comunidad 0