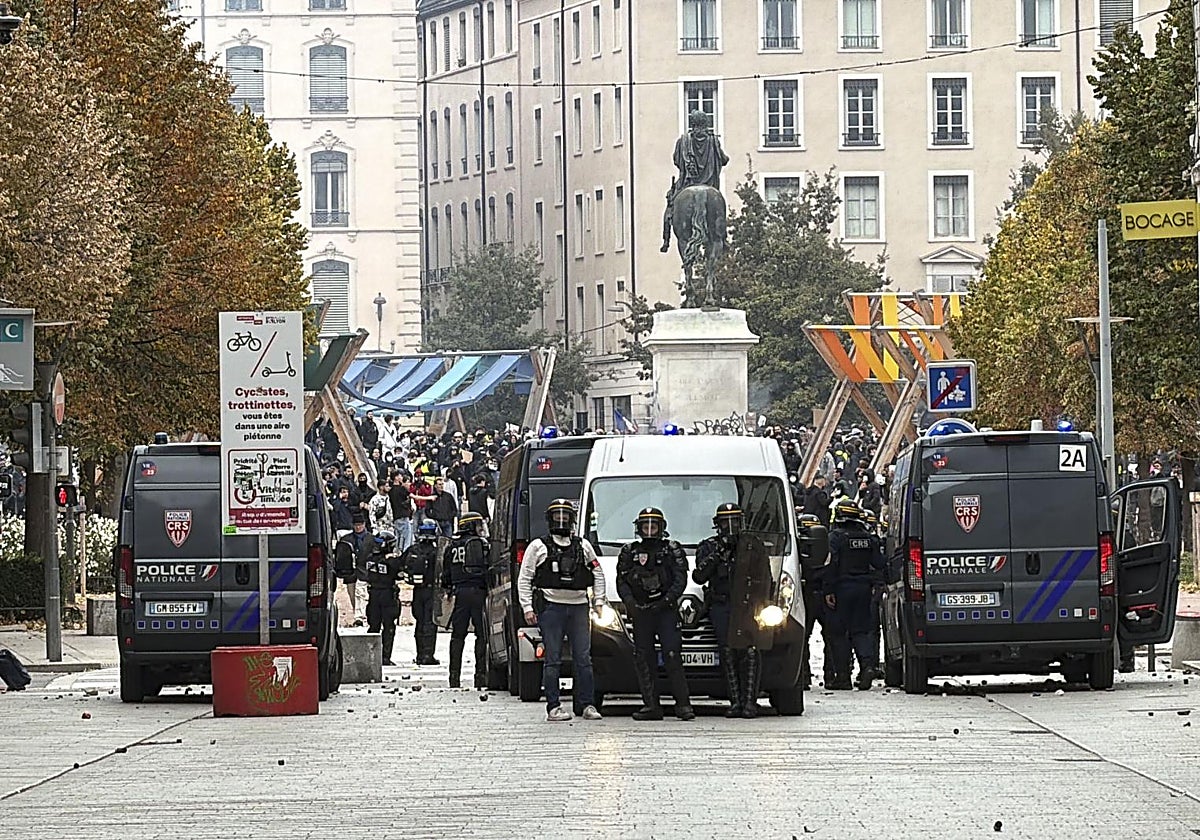
En febrero, antes de que estallara la guerra en Irán, Francia se financiaba a diez años al 3,2% y su prima de riesgo frente a Alemania apenas superaba los 50 puntos básicos. Esta semana, con las revueltas estudiantiles (y no tan estudiantiles) incendiando el país, su bono a diez años ha tocado el 5,14%, máximo desde 2002 y por encima incluso del estadounidense, y la prima de riesgo ronda los 170 puntos, niveles inéditos desde finales de 2011.Es verdad que parte del encarecimiento es global: los tipos a largo plazo suben en todo el mundo, empujados por las emisiones récord de los Estados y de las tecnológicas que levantan centros de datos.
Pero, mientras el bono alemán ha pasado del 2,7% al 3,4%, el francés ha sumado casi 200 puntos básicos, y esa diferencia sí es netamente francesa: una deuda cercana al 120% del PIB, un déficit superior al 5% y una clase política incapaz de corregir ninguno de los dos.A ello se suman ahora las revueltas, y no porque los mercados castiguen a los manifestantes, sino porque amenazan con agravar el desequilibrio fiscal por dos vías.
La primera son los ingresos públicos: por ejemplo, Carrefour ya ha recortado sus objetivos anuales porque los disturbios podrían restarle hasta 200 millones de beneficio operativo, y Jefferies prevé que sus ventas comparables en Francia caigan un 5% en el cuarto trimestre (el consenso esperaba un 1,4%): todo un termómetro del consumo y, con él, de la marcha de la economía y, por ende, de la recaudación fiscal.La segunda, más relevante, por el gasto.
El presupuesto de Lecornu para 2027 plantea un ajuste de 54.000 millones que apenas rebajaría el déficit del 5,4% al 5% del PIB, y aun así ya estaba encallado en la Asamblea antes de los disturbios. Con los estudiantes reclamando 10.000 millones más para educación y las presidenciales a seis meses vista, ningún partido querrá firmar recorte alguno.
Por tanto, menos ingresos y más gasto: más déficit.Y más déficit con el coste de la deuda por encima del 5% anual es letal. El propio Estado francés estimaba que su factura por intereses pasará de 66.600 millones en 2025 a 91.200 en 2027 (un 37% más en dos años) si los tipos alcanzaban el 4,3% (ya superan el 5%).
Peor aún: con una deuda del 120% del PIB y un coste medio que, a estos tipos, acabará rondando el 5% (casi el doble del crecimiento nominal del PIB), Francia necesitaría un superávit primario cercano al 2,7% del PIB solo para estabilizar sus pasivos… lo que supone un recorte de 4,8 puntos de PIB con respecto a sus niveles de gasto actuales (por ponerlo en perspectiva: la misma magnitud de ajuste que tuvo que aplicarle Milei al Estado argentino).En suma, a estas alturas, si Francia todavía no ha caído en una espiral de la muerte (tipos que elevan el déficit y un déficit que eleva los tipos) es porque los inversores descuentan que el BCE acabará comprando su deuda.
Lagarde insiste en que la solución ha de salir de París, no de Fráncfort, pero los mercados no parecen creerla. Y, por desgracia, tienen motivos: la salida más probable a este entuerto no es que Francia cuadre las cuentas, sino que todos los europeos terminemos pagándole el agujero.


💬 Debate de la Comunidad 0