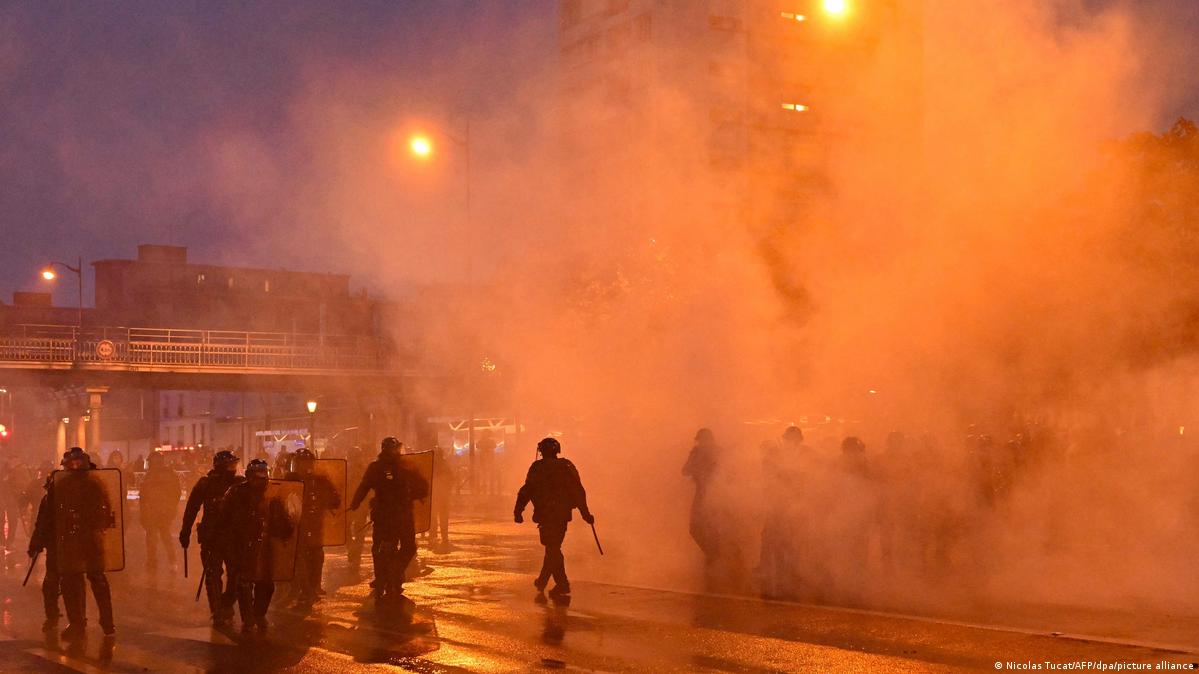
Muy endeudados, políticamente atrapados en un estancamiento de extremos, gobernados por un gobierno sin mayoría en el Parlamento: estas son las palabras clave sobre la situación de Francia. Aunque el gobierno en minoría prometa 4.000 millones de euros en préstamos a un tipo de interés descontado para la renovación de las escuelas para 2030 en respuesta a las protestas estudiantiles, y otros 1.000 millones para las universidades hasta 2029, es un dinero que el Estado en realidad no tiene. La deuda de Francia, que alcanza niveles récord en el país, es de alrededor de 120 % del producto interno bruto (PIB). En comparación, la ratio de deuda de Alemania es de alrededor de 65 %, a pesar del paquete de 600.000 millones de euros para infraestructura y defensa.
Alemania sigue teniendo la máxima calificación crediticia, AAA. Francia, por su parte, tiene una calificación AA, A+ o Aa3, dependiendo de la agencia de calificación. Aunque la perspectiva de Alemania se considera estable en general, varias agencias valoran negativamente la de Francia.
Como resultado, el gobierno de París tiene que pagar tipos de interés más altos que Berlín. Esta prima de riesgo, el llamado spread, es la más alta desde la crisis financiera, en comparación con los bonos del gobierno alemán. Francia paga casi 1,6 puntos porcentuales más de intereses en los bonos a 10 años que Alemania.
Termómetro para las finanzas de Francia
El diferencial actúa como un termómetro de los mercados de bonos, explica Friedrich Heinemann, economista del Centro Leibniz de Investigación Económica Europea (ZEW) en Mannheim. "La fiebre que indica este termómetro nos obliga entonces a cambiar de rumbo. Si el diferencial sube demasiado, las condiciones de financiamiento en Francia se ven presionadas y todo el que necesite crédito en el país tendrá que pagar tipos de interés más altos. Esto pone a los bancos en una situación apurada y la crisis se agrava cada vez más", explica Heinemann en entrevista con DW. "Esto podría entonces derivar en una crisis financiera, lo que envía una clara señal para todos: no se puede seguir así si no se quiere llegar a un colapso económico real".
Landry Charrier no cree que a la deuda francesa se le vaya a acabar la fiesta pronto. "Los franceses son conscientes del alto nivel de la deuda nacional, pero la deuda sigue siendo abstracta mientras sus consecuencias apenas sean perceptibles en la vida cotidiana. Según la oficina estatal de estadística Insee, 56 % de la población recibe más en prestaciones y servicios estatales de lo que paga en impuestos y tasas. Así que la mayoría tiene un interés tangible en mantener el statu quo", afirma a DW Charrier, investigador en el Centro de Estudios Avanzados de Seguridad, Estrategia e Integración de la Universidad de Bonn. Por más de medio siglo, Francia ha gastado regularmente más de lo que recauda a través de impuestos. La última vez que hubo un presupuesto nacional equilibrado fue en 1974.
Recordando la crisis del euro
La última vez que Francia pagaba una prima de riesgo tan elevada fue a finales de 2011, durante la crisis de deuda en la eurozona. La velocidad del aumento es especialmente notable: desde junio de 2026, el diferencial con los bonos alemanes se ha más que duplicado. La razón de esto no es tanto el nivel general de los tipos de interés como el aumento de la prima de riesgo por el alto endeudamiento, la inestabilidad política, los grandes déficits presupuestarios y la reciente inestabilidad.
Cuanto más altos sean los tipos de interés, mayor será la parte del presupuesto estatal que debe destinarse únicamente al pago de la deuda. Se espera que Francia pague más de 79.000 millones de euros en intereses sobre toda su deuda pública en 2026. Se esperan más de 91.000 millones de euros para 2027. Y, para 2030, podría estar situado entre 125.000 y 132.000 millones de euros. Estas cifras incluyen los costos de la seguridad social y de las autoridades locales. La agencia estatal de deuda Agence France Trésor estima actualmente en 62.600 millones de euros la carga de intereses que recae únicamente en el gobierno central.
En los próximos años, Francia tendrá que refinanciar muchos bonos antiguos que aún se emitían a tipos de interés históricamente bajos. Al mismo tiempo, el alto déficit presupuestario requiere endeudamiento adicional.
Si los rendimientos se mantienen en los niveles actuales, los costos de intereses podrían llegar hasta 130.000 millones de euros en 2030. La previsión ligeramente más baja de 125.800 millones de euros se basa en el proyecto de presupuesto del primer ministro Sébastien Lecornu para 2027. Este prevé ahorros de 54.000 millones de euros para reducir el déficit de 5,4 a 5 % del PIB, pero aún no ha logrado una mayoría en el Parlamento para su aprobación.
Disparo de advertencia para Alemania
La tendencia al alza del costo de los intereses también afecta a Alemania. Friedrich Heinemann calculó que es probable que el gasto financiero alemán aumente drásticamente a principios de la década de 2030. "Solo para el gobierno federal, que hasta ahora ha pagado alrededor de 30.000 millones de euros, esto se triplicará en unos años, porque las deudas y los tipos de interés están subiendo. Y luego superará los 90.000 millones. Por lo tanto, no falta mucho para que el presupuesto federal llegue a contemplar pagos de intereses de 100.000 millones de euros al año", advierte el economista de Mannheim.
En Francia, sin embargo, la realidad económica parece tener poco efecto político. Tanto la derecha del partido Rassemblement National (RN, Agrupación Nacional), como la izquierda de La Francia Insumisa (LFI), se postulan con promesas costosas. Marine Le Pen, por ejemplo, quiere volver a la jubilación a los 62 años, y al mismo tiempo promete ahorros de 140.000 millones de euros. Jean-Luc Mélenchon incluso sugiere "echar al fuego" los bonos del Estado en manos del banco central francés. El fundador del LFI afirma: "Nadie se dará cuenta jamás de que han desaparecido."
"Cuentos de la izquierda y la derecha"
Para Friedrich Heinemann, esto es "un buen ejemplo de que hay partidos radicales tanto de derecha como de izquierda que simplemente cuentan cuentos económicos". El denominador común es que "hay una salida a esta difícil situación que puede prescindir de consolidaciones y recortes".
Charrier está convencido de que muchos franceses aún no han reconocido la gravedad de la situación: "El euro ha facilitado el acceso a Francia a financiamiento barato y hace tiempo que ha reducido la presión para adaptarse", enfatiza el experto francés. "En el pasado, las devaluaciones [del franco, la antigua moneda francesa] hicieron que los desequilibrios económicos fueran directamente perceptibles, a través de la pérdida de poder adquisitivo y el aumento de precios. Hoy en día, esta señal de advertencia está ausente. Esto creó la ilusión de que las correcciones necesarias podían posponerse de forma permanente".

💬 Debate de la Comunidad 0