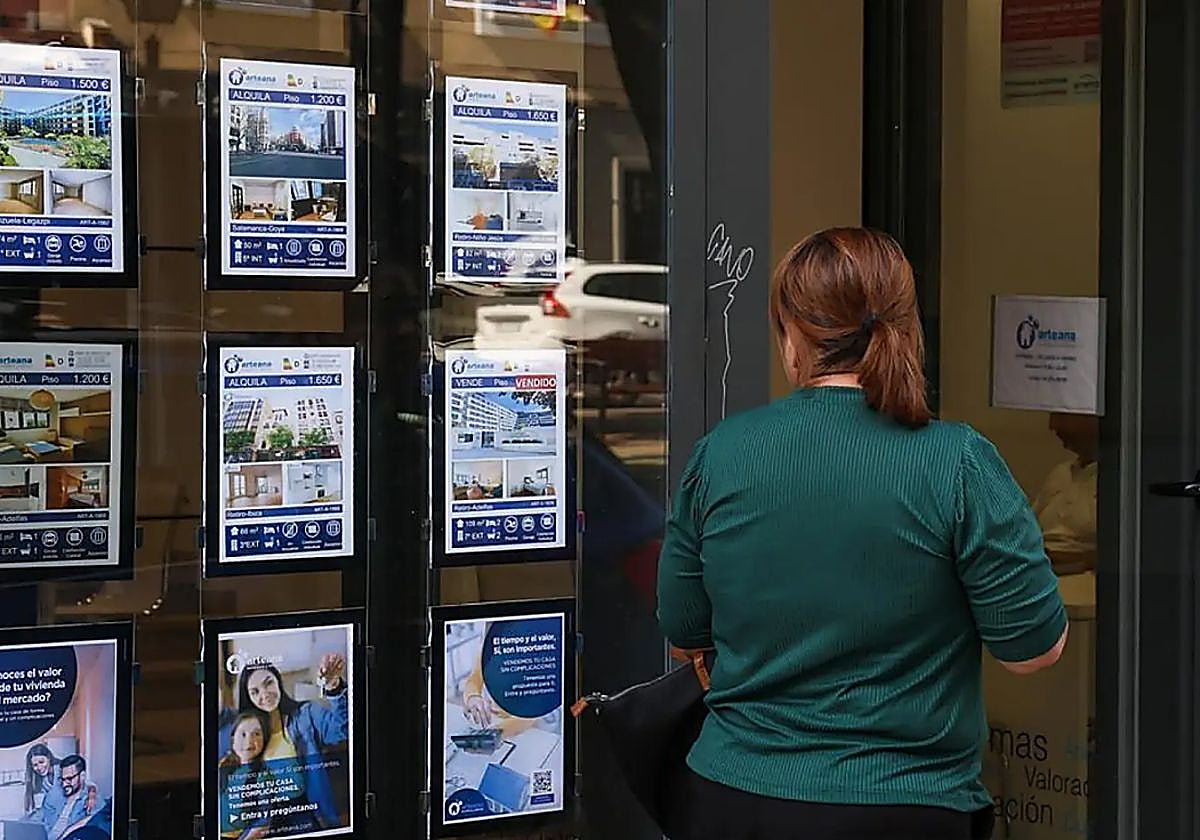
La crisis de vivienda atraviesa su momento más dramático por los problemas de acceso de buena parte de la población, sobre todo joven, a una casa. Pero no solo los que no pueden permitirse un piso son el ‘quid’ de la cuestión sino que poco a poco se está fraguando un contexto insano también para quienes sí logran acceder al mercado con una hipoteca.
Los españoles dedican ya más de un 38% de su renta a hacer frente al préstamo y la curva indica que la tendencia al alza se acelera.El Banco de España mide el llamado esfuerzo teórico anual, que muestra el porcentaje de renta anual neta del hogar (la disponible para gastar, quitados ya impuestos, cotizaciones, etc.) que se dedica al importe de la cuota hipotecaria en un hogar mediano en el primer año tras la adquisición de una vivienda tipo financiada al 80% del valor.
Esta es una de las métricas más utilizadas para medir si el endeudamiento de un ciudadano es saludable o no.Lo que suelen recomendar tanto el Banco de España como las propias entidades financieras es que el esfuerzo teórico anual se sitúe como máximo en el 35%.
A partir de ahí empieza a suponer un problema de endeudamiento que eleva el riesgo de impago y saltan las alarmas en la banca, que cierra el grifo del crédito a los perfiles que pueden estar más al límite.Durante la era de Pedro Sánchez , desde mediados de 2018, el porcentaje se ha movido por debajo del 35% en buena parte del periodo, salvo en 2023 cuando las hipotecas se vieron muy afectadas por la subida abrupta del euríbor.
Ahora el problema se ha reproducido de nuevo en un contexto de subidas de tipos del Banco Central Europeo (BCE) y, por ende, del euríbor, pero se ha acentuado con la crisis de vivienda particular que vive España y bajo un clima en el que la renta no despega.En el primer trimestre de 2026, el esfuerzo dedicado a pagar la hipoteca estaba ya en el 36,13%, fuera de rango.
Y en el segundo trimestre ha escalado al 38,01%, pulverizando de largo el máximo recomendado tras una escalada de casi dos puntos porcentuales en tres meses, algo que no es nada habitual ya que cuesta mover la aguja tanto de un trimestre a otro. Este se trata, además, del peor dato de todos los gobiernos de Pedro Sánchez y máximo desde 2011, en plena crisis financiera.
¿Qué implica que este porcentaje crezca? Que el margen de maniobra ante cualquier imprevisto en la familia se reduce . Si un hogar solo dispone de un 60-62% de su renta para todos los gastos anuales (comunidad, suministros, comida, ropa, gastos escolares…), fuentes bancarias apuntan a que un gasto extra no previsto puede descuadrar todos los cálculos.
Los bancos, en este caso, a lo que suelen apuntar es a que la diferencia entre el 35% y el 40% son cinco puntos porcentuales de renta con los que atender esos imprevistos. Incluso, muchas entidades financieras suelen ser más estrictas y ese límite máximo del 35% lo computan no solo con la hipoteca sino con todas las deudas, como la letra del coche o un crédito personal.Circunstancias imprevisiblesPor lo general, lo que suelen hacer las entidades financieras es no financiar a aquellas personas a las que la hipoteca les supone más del 35% de su renta; esto supone de por sí una barrera de entrada ante los elevados precios de la vivienda.
Solo suelen hacerlo en casos como en los que se aporta un aval de un familiar, que cada vez son más, o se aportan otras propiedades; en estos casos el banco sí puede decidir asumir el riesgo. Sin embargo, en muchos supuestos el control sobre la capacidad de endeudamiento queda fuera del manejo de los bancos una vez concedida la hipoteca.Una subida abrupta del euríbor para quien tenga el préstamo a variable, un sueldo congelado mientras la presión fiscal y cotizaciones suben, un salario que se recorte, un cambio de trabajo o la pérdida del empleo son circunstancias que escapan al control del banco y que sí que pueden afectar a ese esfuerzo teórico hasta dispararlo a niveles insostenibles.
También influye la responsabilidad de cada banco en sus análisis de riesgos.8,36 años Precio de la vivienda respecto a la renta bruta Esto son los años de renta que debe destinar ahora un ciudadano para hacer frente al precio de una vivienda. No solo el esfuerzo crece sino que también lo hace la cantidad de años que se debe mantener ese esfuerzoAsimismo, el precio de la vivienda, que se dispara año a año a doble dígito, no hace otra cosa que obligar al ciudadano a pedir hipotecas cada vez más elevadas, por plazos más largos y aportando más garantías.
Una presión extra para ese esfuerzo anual si la única opción para comprar una casa pasa por un endeudamiento cada vez menos sano.En este sentido, el Banco de España da también otro dato preocupante: hacen falta 8,36 años de renta bruta para comprar una vivienda media.
En niveles máximos también desde 2011 y, en este caso, el crecimiento es sostenido desde 2024. Una evidencia más de que no solo el esfuerzo dedicado a la hipoteca va al alza sino que ese esfuerzo cada vez se ha de mantener durante más años por el precio de los pisos.


💬 Debate de la Comunidad 0