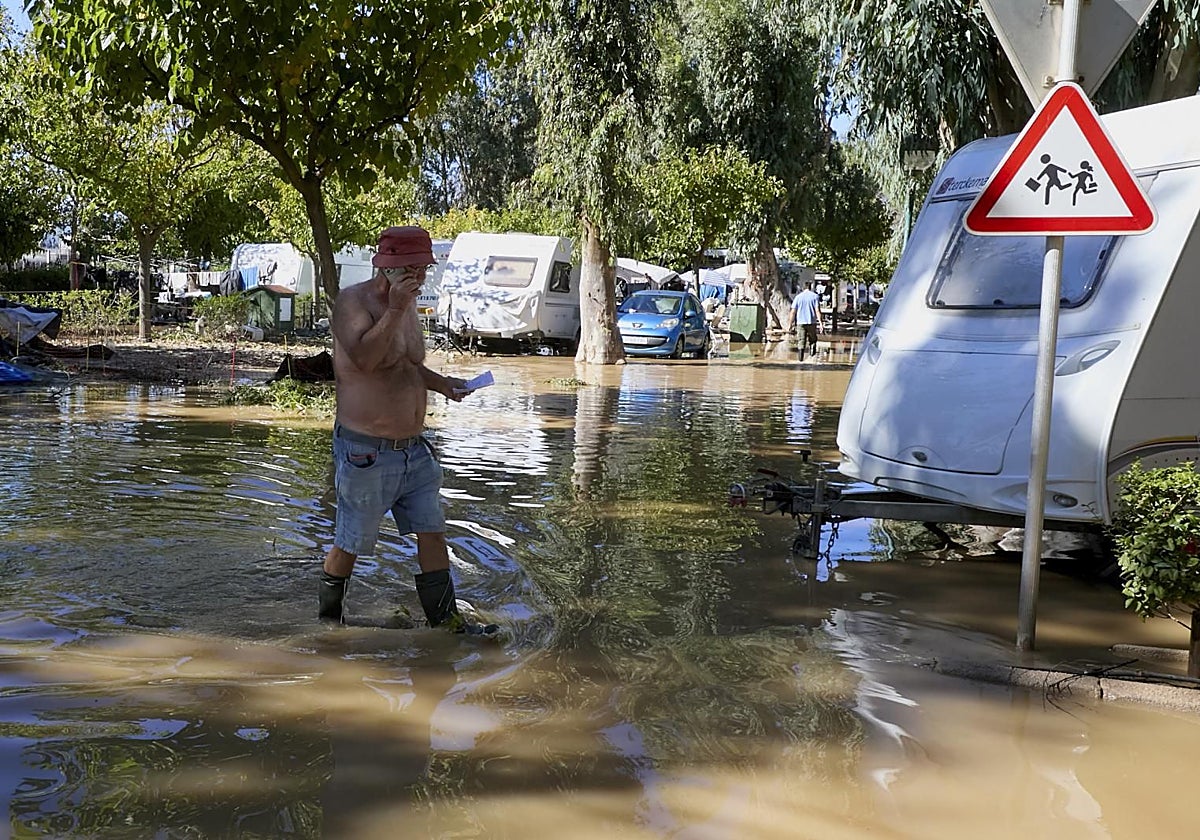
Las recientes lluvias torrenciales en Oliva volvieron a poner de manifiesto la vulnerabilidad del litoral mediterráneo ante episodios meteorológicos extremos. Pero, cuando el agua retrocede, emerge otra cuestión menos visible: cómo evitar que se vuelva a construir en zonas en peligro y como impedir que las políticas destinadas a protegernos terminen multiplicando los riesgos .
Cuenta una célebre anécdota, cuya veracidad es discutida, que las autoridades británicas ofrecieron recompensas por cada cobra muerta en la India colonial. Algunos habitantes comenzaron a criar serpientes para cobrar el incentivo. Cuando se retiraron las recompensas, las liberaron.
El remedio había agravado el problema. Es el llamado «efecto cobra»: las buenas intenciones no garantizan buenos resultados.EE.UU. acaba de protagonizar una versión moderna del fenómeno. Durante décadas, su programa público de seguros contra inundaciones vendió pólizas muy por debajo de su coste.
Los economistas denunciaban que la subvención premiaba construir junto a ríos . La reforma llevó las primas hacia su precio real: si cada propietario pagaba el riesgo que asumía, se lo pensaría dos veces. Jonathan Gruber y Adam Solomon, en una investigación publicada el 22 de octubre en 'The Quarterly Journal of Economics', muestran qué ocurrió en realidad.
Al subir la prima, muchos hogares de las zonas inundables no se mudaron ni reforzaron sus casas: simplemente dejaron de asegurarse . Y cuando llegó el agua, no pagó la aseguradora, sino el Estado, mediante ayudas de emergencia.El riesgo no se internalizó; cambió de pagador.
El seguro barato no era solo un regalo al propietario imprudente, sino también un ahorro para el contribuyente. A ello se suma otro peligro: que las nuevas proyecciones climáticas disparen de golpe las primas de quienes no pueden cambiar de casa.Por eso los autores calculan que la subvención óptima ronda el 51%, cerca del nivel previo a la reforma.
No porque el riesgo deba ser gratuito, sino porque, mientras el Estado siga acudiendo al rescate, y siempre acude, cobrar el precio completo solo expulsa a la gente del seguro. La explicación reside en la teoría del segundo óptimo, formulada por Lipsey y Lancaster.
Cuando coexisten varias imperfecciones, corregir una aisladamente puede empeorar el resultado general. España funciona de otro modo. El Consorcio de Compensación de Seguros cubre las inundaciones extraordinarias mediante recargos sobre las pólizas privadas. Esa mutualización protege, pero solo a quien tiene póliza, y no sustituye la prevención urbanística.
El agujero, también aquí, son los que no están asegurados.La verdadera cuestión es cómo desincentivar la exposición al peligro sin empujar a las familias fuera del seguro ni multiplicar las obligaciones futuras del Estado . Exige seguros accesibles, primas que reflejen parcialmente el riesgo y una ordenación territorial que impida perpetuar errores conocidos.
La solidaridad es indispensable después del desastre. Pero su mayor virtud consiste en evitar que el siguiente resulte inevitable. Porque una política contra las inundaciones fracasa cuando acaba subvencionando, directa o indirectamente, la siguiente riada .


💬 Debate de la Comunidad 0