El intervencionismo creciente del Gobierno de Pedro Sánchez desde que llegó a La Moncloa en 2018 ha dejado al Estado como un actor más que relevante dentro de las empresas españolas, y, en concreto, en varias de las cotizadas más críticas del país. La intención de los socialistas de continuar en el poder tras las elecciones no deja entrever cambios en su deseo de ganar influencia en las empresas; en cambio, los planes que maneja el Partido Popular son bien distintos y tiene ante sí una cartera de participaciones lista para vender que supera los 17.798 millones de euros.Según un estudio de BME , el gestor de la Bolsa española , el peso del Estado en los mercados españoles está en máximos de prácticamente las tres últimas décadas.
Las entradas en Telefónica y Talgo, el incremento de posiciones en Indra y la gran revalorización de Caixabank están detrás de esta dinámica.Si llega al Palacio de la Moncloa la voluntad del PP es reducir el peso del sector público en el capital de empresas que compiten en ámbitos puramente privados y adelgazar toda esta cartera de participaciones, bajo el argumento de que solo está justificada la presencia del Estado en las empresas por cuestiones de seguridad nacional o porque presten un servicio esencial que no dé el sector privado.
En la actualidad el Estado tiene presencia en múltiples cotizadas: Caixabank, Aena, Indra, Telefónica, Talgo, Redeia, Enagás, Ebro Foods, Airbus e IAG . Fuera del mercado controla al 100% otras empresas puramente públicas como Navantia y Correos, entre muchas otras.Bajo el criterio del Partido Popular , hay participaciones en varias de estas compañías que serían susceptibles de venderse.
Principalmente, Caixabank, Telefónica, Talgo, Ebro Foods e IAG, todas ellas sociedades que compiten en segmentos de mercado con participación básicamente privada. Las participaciones del Estado en ellas suman un valor de 17.798 millones a cierre de mercado de este pasado viernes, aunque sus situaciones son diferentes entre ellas, igual que su origen.La participación más jugosa es la de la entidad financiera.
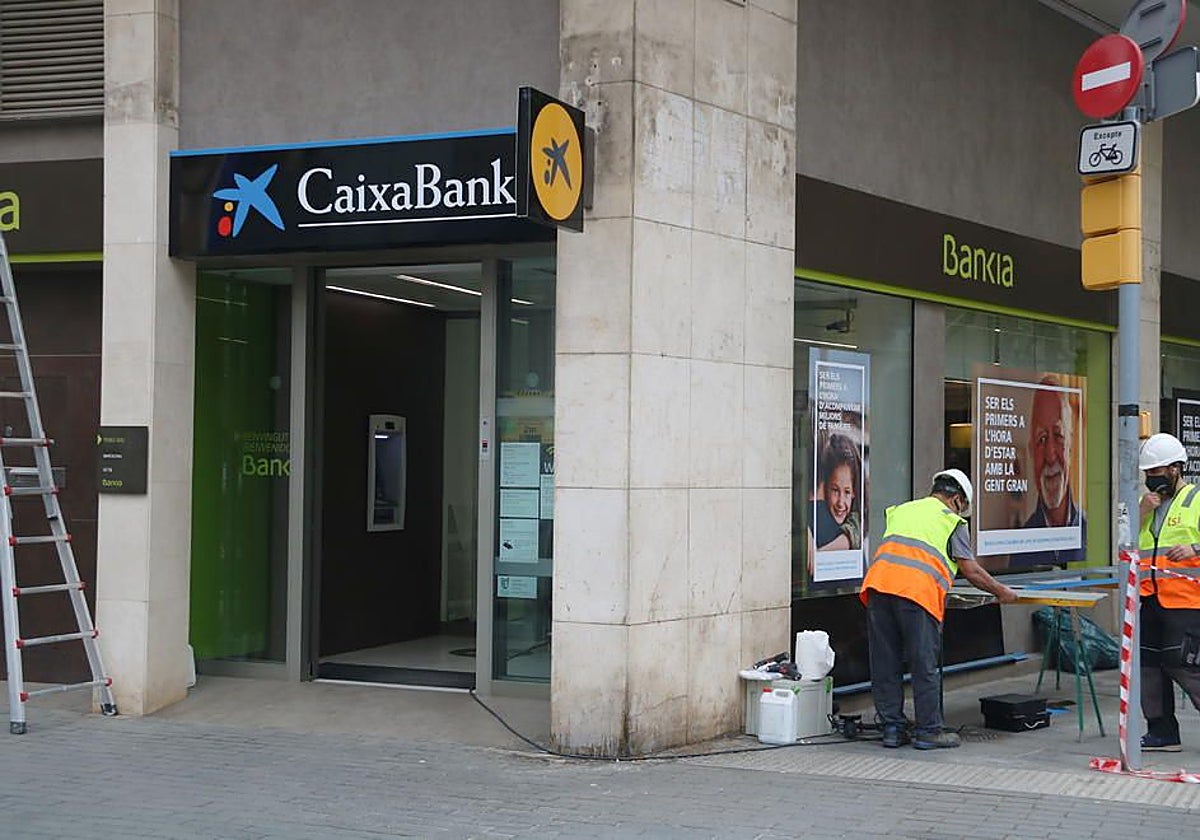
Herencia directa de la fusión con Bankia de hace más de un lustro, el FROB dispone del 18,1% del capital social del banco, con una valoración de mercado de 15.032 millones. La explosión de la acción de Caixabank ha sido de más de un 500% desde el anuncio de la operación, con dividendos crecientes además.Sin embargo, el rescate de más de 24.000 millones de euros que se inyectó en Bankia en la crisis financiera más la absorbida BMN todavía no se recuperaría.
Entre ventas parciales y dividendos, el Estado ha recuperado más de 5.500 millones, lo que sumado al valor bursátil de la participación actual sigue sin alcanzar el montante del rescate.En este caso, el plazo límite para vender la posición, que se ha prorrogado en múltiples ocasiones, está ahora en diciembre de 2027.
En otros países se ha aprovechado el 'boom' bursátil de la banca estos años para deshacer las participaciones heredadas de rescates públicos pero en España nada se ha movido en este sentido. Las cinco participaciones públicas vendibles Caixabank Participación: 18,1%.
Valor: 15.032 millones Telefónica Participación: 10%. Valor: 1.882 millones IAG Participación: 2,52%. Valor: 568 millones Ebro Foods Participación: 10,36%. Valor: 291 millones Talgo Participación: 7,87%. Valor: 25 millonesTelefónica es la segunda más grande de ese paquete de empresas que podrían venderse bajo criterios del PP.
El Estado tiene aquí un 10%, al mismo nivel que Criteria Caixa y los saudíes de STC. La entrada en el accionariado se produjo en 2024 justificada por criterios de seguridad nacional, entre otros, así como para neutralizar a los saudíes; 'de facto' ha supuesto una cota elevada de control del Gobierno sobre la operadora.
Desde dentro, el Ejecutivo instó el cese del presidente y aupó a Marc Murtra al cargo. Ese paquete vale ahora 1.882 millones.Esta sería una de las decisiones más complicadas de tomar por el devenir de la compañía en Bolsa y la situación interna actual. Murtra está en pleno proceso de transformar Telefónica con su nuevo plan estratégico y lo cierto es que la cotización no acompaña.
El Estado pagó unos 2.280 millones por ese paquete y de vender ahora se perderían unos 400 millones (sin tener en cuenta los dividendos). El otro gran ejemplo del intervencionismo del Gobierno de Sánchez es Talgo. Tras vetar la opa de los húngaros de Magyar Vagon para hacerse con la compañía y evitar que otra empresa polaca hiciera lo propio, el Gobierno decidió entrar en el accionariado con un consorcio liderado por la compañía vasca Sidenor.
El Estado tiene ahora en Talgo un 7,87% valorado en 25 millones.Por su parte, las posiciones en la empresa alimentaria Ebro Foods y en la aerolínea IAG son restos de los procesos de privatización iniciados en los años 90 y que han permanecido hasta ahora. En Ebro hay un 10,36% por valor de 291 millones y en IAG un 2,52% por valor de 568 millones.
Estas dos participaciones han ido sobreviviendo a los diferentes gobiernos de PP y PSOE y muy pocas veces han formado parte del debate público pero sí entrarían en la categoría del PP como susceptibles de vender.Principalmente, Caixabank, Telefónica, Talgo, Ebro Foods e IAG, todas ellas sociedades que compiten en segmentos de mercado con participación básicamente privada.
Las participaciones del Estado en ellas suman un valor de 17.798 millones, a cierre de mercado de este pasado viernes, aunque sus situaciones son diferentes entre ellas, igual que su origen


💬 Debate de la Comunidad 0